Hey, liebe Investierfüchse! 🦊
Gehaltserhöhung, Steuererstattung oder endlich die Beförderung. Und trotzdem ist am Monatsende irgendwie genauso wenig übrig wie vorher? Willkommen in der Lifestyle-Falle 😅
Das ist kein Charakterfehler. Dahinter stecken ein paar ziemlich menschliche Denkmuster. Eins davon ist über 250 Jahre alt und beginnt mit einem Philosophen in einem neuen Morgenmantel 🙂
Inhalt dieses Artikels
Paris, 1765: Die Geschichte vom roten Morgenmantel
Der Philosoph Denis Diderot ist chronisch knapp bei Kasse. Dann passiert etwas, wovon wir alle mal träumen: Die russische Zarin Katharina die Große kauft ihm seine Bibliothek ab. Plötzlich hat Diderot Geld.
Kurz darauf hat er einen neuen Morgenmantel. Scharlachrot, edel, wunderschön. Was soll da schon schiefgehen 🙂
Tja. Neben dem neuen Mantel wirkt plötzlich alles andere im Arbeitszimmer schäbig. Der alte Wandbehang muss einem aus Damast weichen. Die Bilder an der Wand werden durch neue Gemälde ersetzt. Der Strohstuhl fliegt raus, ein Ledersessel kommt rein. Dann noch ein großer Spiegel, eine Uhr und eine Statue. Ein Stein stößt den nächsten um.
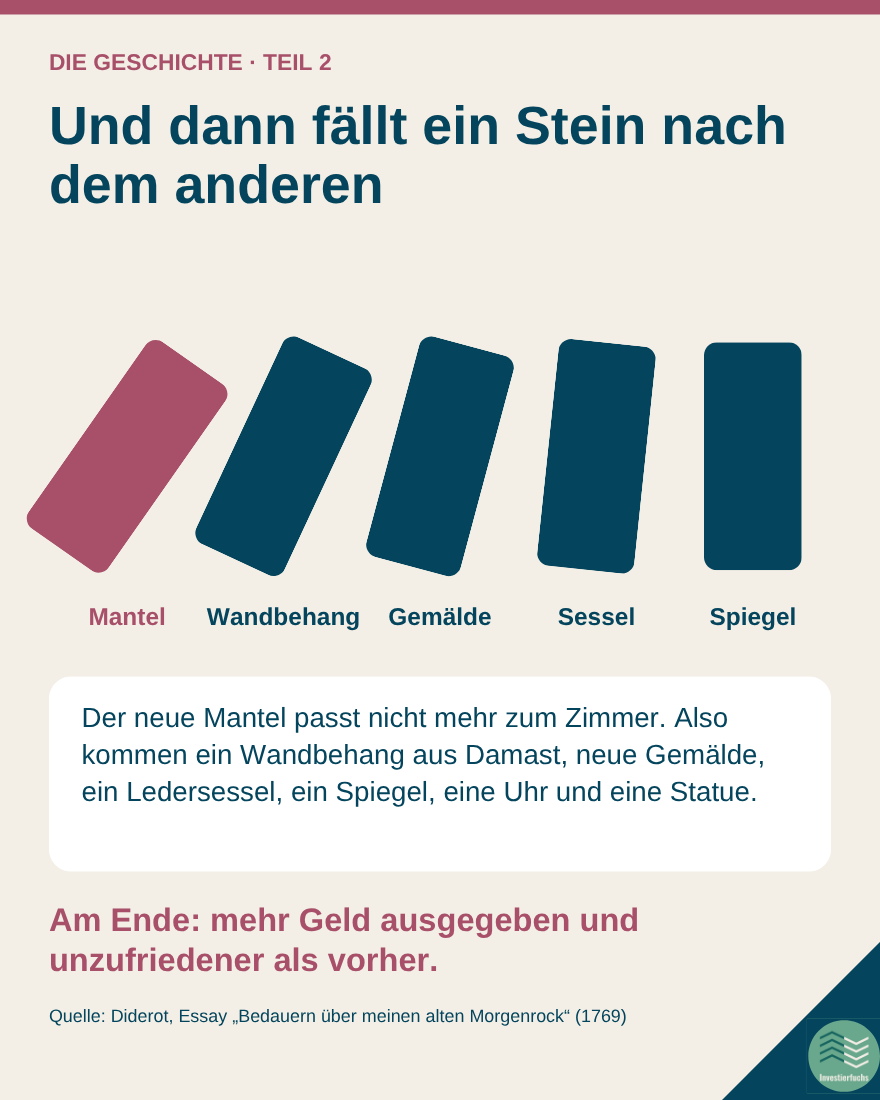
Am Ende hat Diderot viel Geld ausgegeben und ist trotzdem nicht zufriedener. 1769 schreibt er darüber einen Essay mit dem schönen Titel „Bedauern über meinen alten Morgenrock“. Sinngemäß schreibt er dort: Über den alten Mantel war er der Herr, vom neuen ist er der Sklave 😅
Was ist der Diderot-Effekt?
Der Anthropologe Grant McCracken hat dem Phänomen 1988 seinen Namen gegeben. Gemeint ist: Ein neuer Kauf passt nicht zum Rest und zieht deshalb weitere Käufe nach sich.
Klingt nach 18. Jahrhundert? Dann stell dir mal vor, du willst eigentlich nur ein neues Sofa 👇
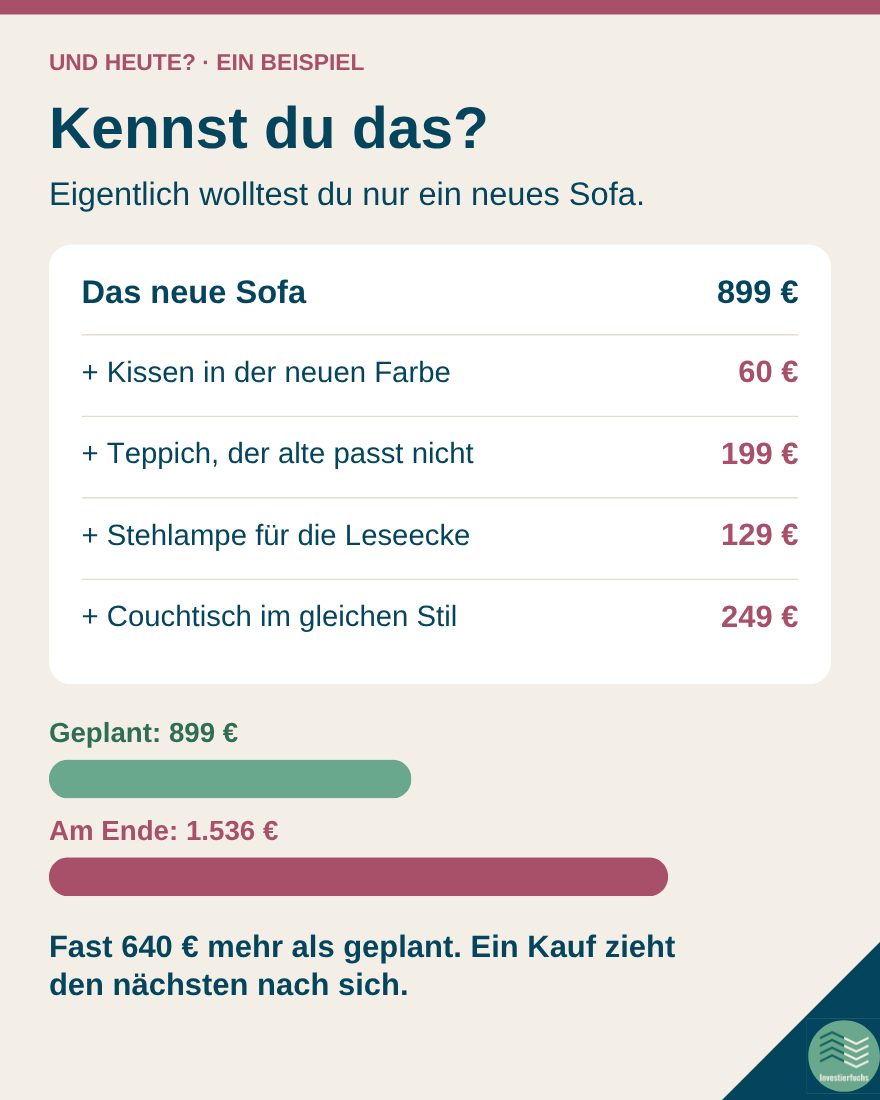
Die Kissen passen nicht mehr zur Farbe. Der alte Teppich sieht daneben irgendwie traurig aus. Und die Leseecke braucht jetzt natürlich eine Stehlampe. Jeder Einzelkauf wirkt harmlos. Zusammen sind es fast 640 € mehr als geplant 🙈
Das klappt übrigens mit fast allem:
- Neues Handy → neue Hülle, neue Kopfhörer, Smartwatch
- Neues Rennrad → Trikot, Radschuhe, Pulsuhr
- Neue Küche → neues Geschirr, neue Kaffeemaschine
Warum wir in die Falle tappen
Psychologen nennen das hedonische Anpassung. Das Neue macht kurz richtig glücklich. Dann gewöhnen wir uns daran und es wird normal. Das neue Auto ist nach ein paar Monaten einfach nur noch „das Auto“.
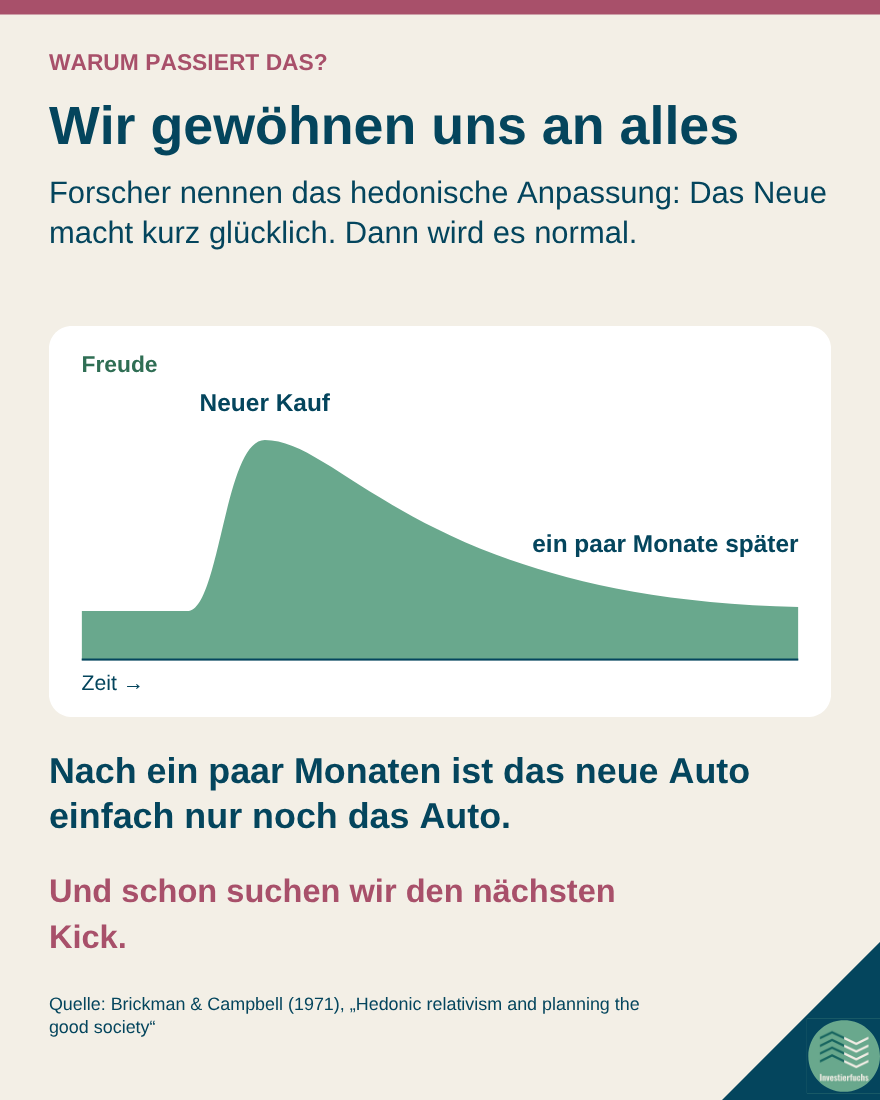
Und weil der Kick weg ist, suchen wir den nächsten. Genau hier schließt sich der Kreis zum Morgenmantel.
Eine bekannte Studie von 1978 hat Lottogewinner befragt. Sie waren einige Zeit nach dem Gewinn im Schnitt kaum glücklicher als andere Menschen. Die Studie war allerdings klein, mit nur 22 Gewinnern. Spätere Forschung zeigt ein gemischteres Bild. Die Richtung ist aber vermutlich klar: Mehr Zeug macht nicht dauerhaft glücklicher.
💡 Tipp: Das heißt nicht, dass du dir nichts gönnen sollst. Es heißt nur: Freu dich über den Kauf, aber erwarte nicht, dass die Freude bleibt 😉
Beim Gehalt genauso: die Lifestyle-Inflation
Was beim Sofa passiert, passiert auch mit dem Gehalt. Mehr Geld kommt rein und plötzlich passen Auto, Wohnung oder Urlaubsziel nicht mehr so richtig zum neuen Einkommen. Das nennt man Lifestyle-Inflation: Die Ausgaben wachsen einfach mit.
Der britische Historiker C. Northcote Parkinson hat das schon 1960 trocken zusammengefasst: Die Ausgaben steigen, bis sie das Einkommen erreichen.
Ein Beispiel: Du bekommst 300 € mehr im Monat. Herzlichen Glückwunsch! Ein paar Wochen später sieht es so aus:
- Öfter essen gehen: +120 €
- Größeres Auto-Leasing: +140 €
- Neuer Handyvertrag: +40 €
Macht 300 € im Monat. Extra gespart nach 10 Jahren: 0 €. Und das Gemeine daran: Es fühlt sich nicht mal nach Luxus an. Ist ja jetzt einfach normal 🙃
Der Trick: Mehr sparen, ohne es zu merken
Die gute Nachricht: Man kann den Effekt auch umdrehen. Genau das haben die Verhaltensökonomen Richard Thaler (Nobelpreis 2017) und Shlomo Benartzi gemacht. In ihrem Programm „Save More Tomorrow“ haben Angestellte im Voraus zugesagt, bei jeder künftigen Gehaltserhöhung automatisch etwas mehr zu sparen.
Das Ergebnis: Die Sparquote stieg innerhalb von 40 Monaten von 3,5 % auf 13,6 %. Fast viermal so viel. Und weil das zusätzliche Geld nie auf dem Girokonto ankam, hat es sich auch nicht nach Verzicht angefühlt 😉
Für dich heißt das ganz einfach: Du sparst nur dann mehr, wenn dein Gehalt steigt. Von deinem jetzigen Geld geht nichts weg. Bei jeder Gehaltserhöhung von z. B. 300 € gehen 150 € in den Sparplan und 150 € darfst du genießen.
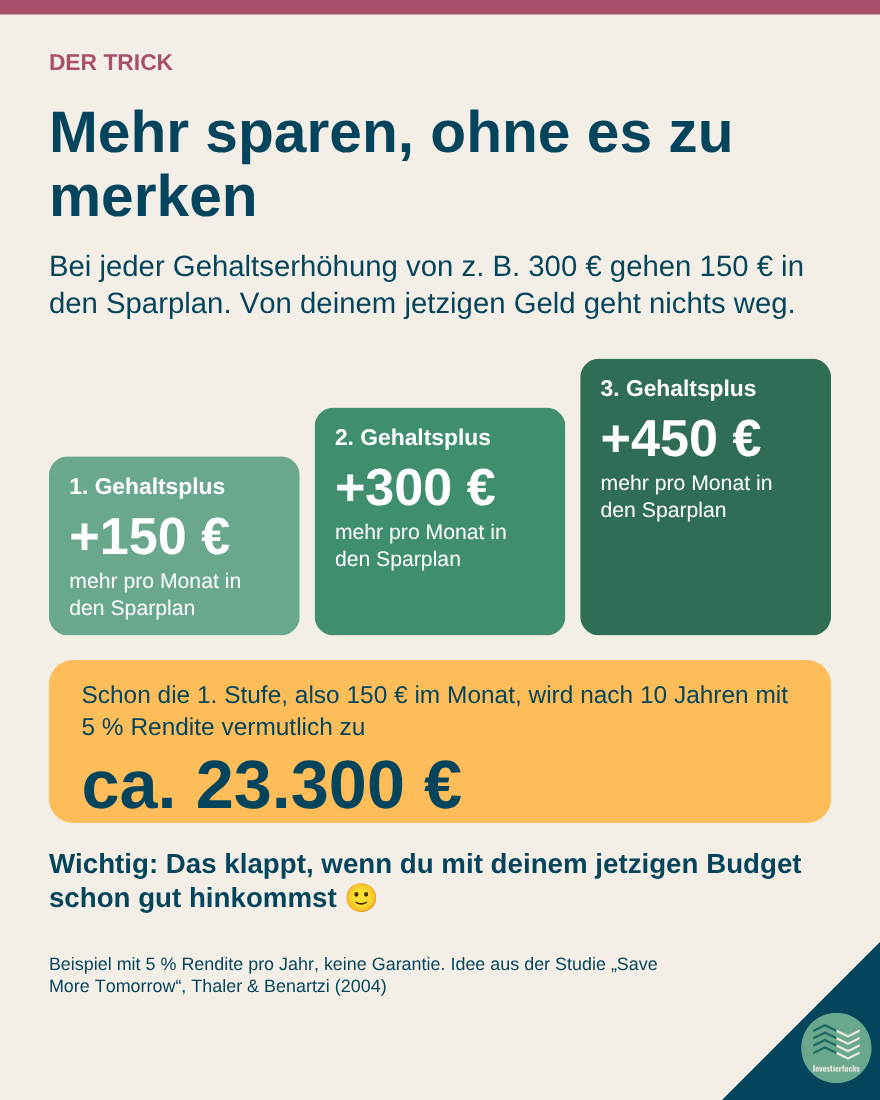
Schon die erste Stufe macht einen Unterschied: 150 € im Monat sind nach 10 Jahren 18.000 € eingezahlt. Mit angenommenen 5 % Rendite pro Jahr werden daraus vermutlich ca. 23.300 €. Das ist keine Garantie, Kurse schwanken. Aber im Vergleich zu 0 € ist das eine ziemlich gute Bilanz 🙂
💡 Wichtig: Der Trick klappt, wenn du mit deinem jetzigen Budget schon gut hinkommst. Wenn es am Monatsende jetzt schon knapp ist, kümmer dich zuerst darum. Ein guter Startpunkt ist die 50/30/20-Regel.
Weitere Tipps gegen die Lifestyle-Falle
- Zuerst dich selbst bezahlen. Die Sparrate geht per Dauerauftrag am Zahltag weg, nicht mit dem, was am Monatsende übrig ist. Spoiler: Da ist meistens nichts übrig 😅
- Die 72-Stunden-Regel. Größere Wünsche drei Tage parken. Willst du es danach immer noch, gönn es dir. Oft ist der Reiz aber schon weg.
- Folgekäufe gleich mitdenken. Bevor du das neue Sofa kaufst, frag dich: Was zieht das noch alles nach sich? Dann weißt du, was es wirklich kostet.
- Ausgaben sichtbar machen. Wer sieht, wohin das Geld fließt, merkt Lifestyle-Inflation früher. Eine App wie Finanzguru* sortiert deine Ausgaben nach Kategorien und zeigt dir, wenn Verträge teurer werden. Mehr dazu in meinem Finanzguru-Artikel.
💡 Tipp: Gönn dir bewusst etwas statt nebenbei. Ein geplanter Lieblingskauf macht vermutlich glücklicher als zehn spontane.
Fazit
Diderot hatte plötzlich Geld und am Ende vor allem einen neuen Morgenmantel und viele Folgekäufe. Mehr Geld allein macht nicht reicher, wenn die Ausgaben einfach mitwachsen. Der Diderot-Effekt ist menschlich. Aber wenn du ihn kennst, kannst du ihn austricksen: halbe-halbe bei jeder Gehaltserhöhung, zuerst dich bezahlen und Folgekäufe mitdenken 🦊
Welcher Kauf hat bei dir eine Kettenreaktion ausgelöst? Schreib’s mir auf Instagram 👇
*Werbung: Werbelink. Wenn du darüber ein Abo abschließt, erhalte ich eine Provision. Für dich entstehen keine Mehrkosten.
*Keine Anlageberatung oder Handlungsempfehlung
*Alle Angaben ohne Gewähr
👉 Wie immer: Do your own Research!
Quellen: Diderot (1769): Regrets on Parting with My Old Dressing Gown (engl. Übersetzung) · Goethe-Institut: The Diderot Effect · Thaler & Benartzi (2004): Save More Tomorrow, Journal of Political Economy · Wikipedia: Hedonic treadmill (u. a. Brickman, Coates & Janoff-Bulman 1978) · Grant McCracken: Culture and Consumption (1988) · C. Northcote Parkinson: The Law and the Profits (1960) · Beispielrechnungen: eigene Annahmen, 5 % Rendite pro Jahr, monatliche Verzinsung · Vorschaubild: KI-generiert (Canva) · Stand: 24. Oktober 2026