Hey, liebe Investierfüchse! 🦊
50 % für Fixkosten, 30 % für Wünsche, 20 % zum Sparen. Die 50/30/20-Regel liest man gefühlt in jedem zweiten Finanz-Post. Klingt simpel. Wer aber heute Miete, Strom und Einkauf bezahlt, merkt schnell: 50 % für die Grundbedürfnisse sind vermutlich ziemlich knapp 😅
Hier liest du, woher die Regel kommt, warum sie bei uns oft nicht aufgeht und was du stattdessen machen kannst. Spoiler: Die genaue Zahl ist gar nicht so wichtig 🙂
Inhalt dieses Artikels
Was ist die 50/30/20-Regel?
Die Regel teilt dein Nettoeinkommen in drei Töpfe:
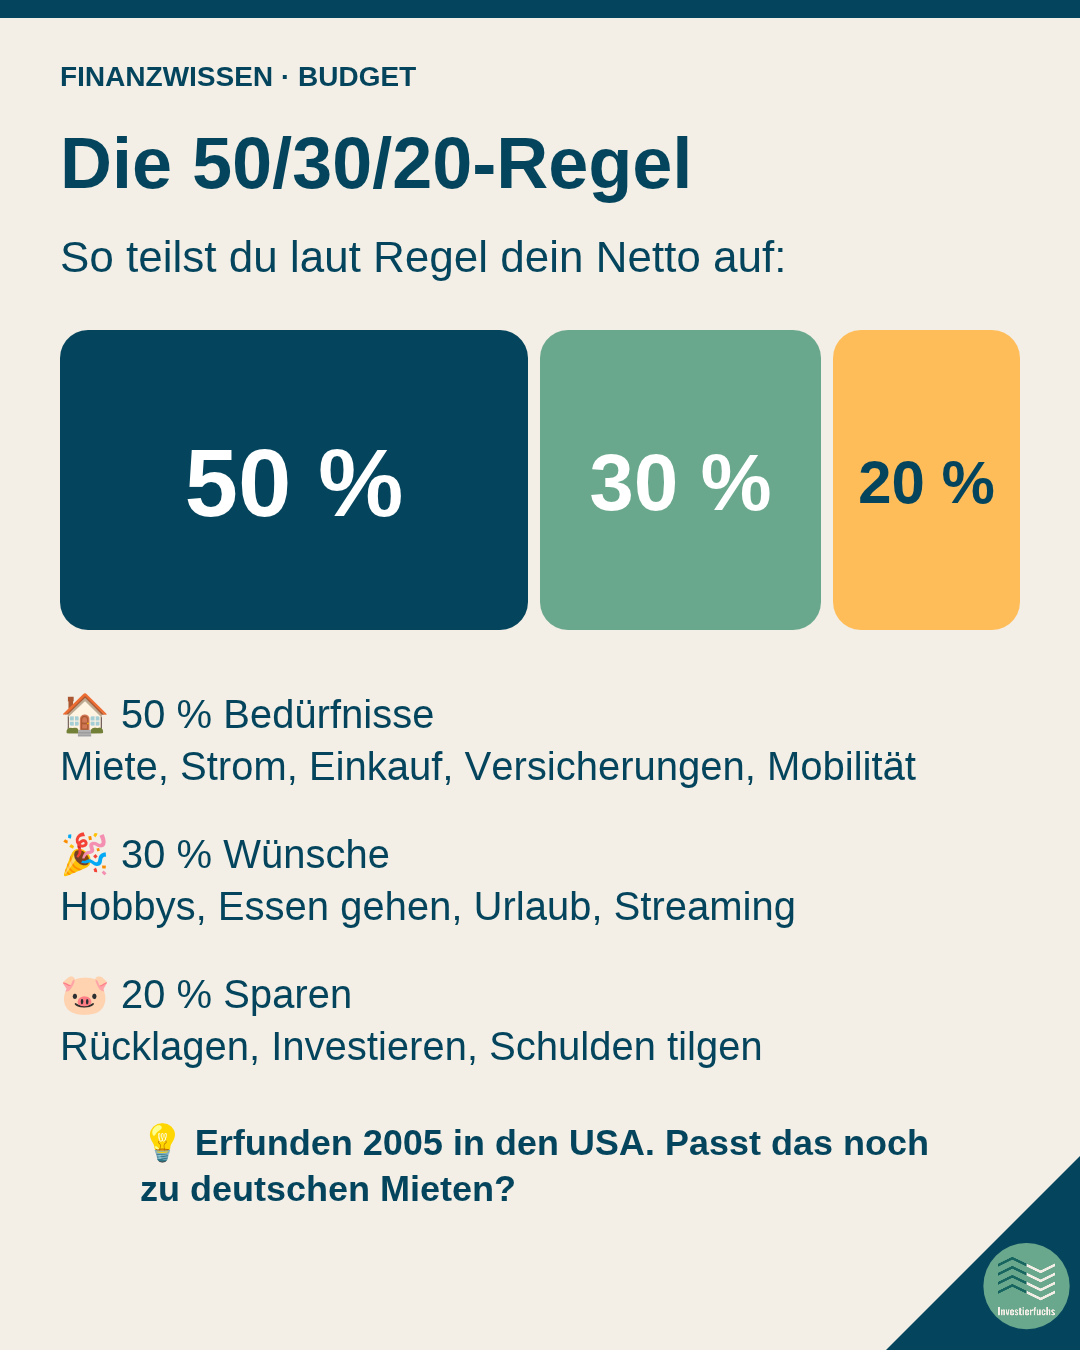
- 50 % Bedürfnisse: Miete, Nebenkosten, Lebensmittel, Versicherungen, Mobilität
- 30 % Wünsche: Hobbys, Essen gehen, Urlaub, Streaming
- 20 % Sparen und Schulden tilgen
Bekannt gemacht haben sie Elizabeth Warren und ihre Tochter Amelia Warren Tyagi 2005 in ihrem Buch „All Your Worth“. Also in den USA und vor rund 20 Jahren. Seitdem hat sich bei Mieten und Preisen einiges getan.
Warum die Regel oft nicht aufgeht
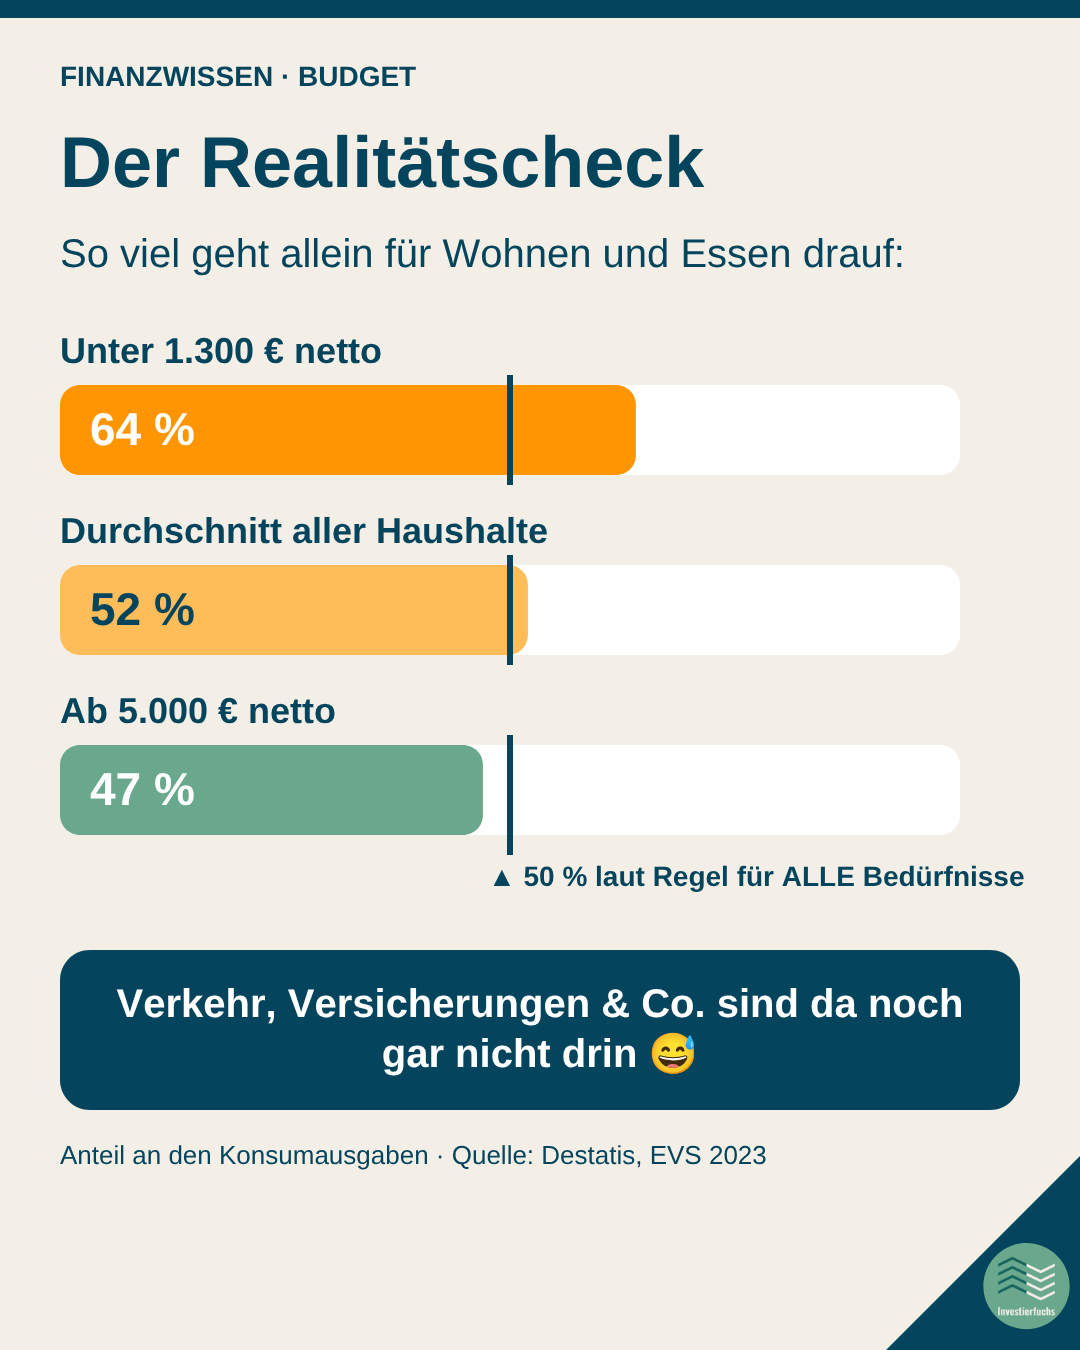
Laut Statistischem Bundesamt gehen im Schnitt schon 52 % der Konsumausgaben allein für Wohnen und Lebensmittel drauf. Bei Haushalten mit weniger als 1.300 € netto im Monat sind es sogar 64 %. Und da ist noch kein Auto getankt und keine Versicherung bezahlt.
Allein die Miete ist für viele schon ein großer Brocken. Laut DIW zahlten Mieterhaushalte 2021 im Schnitt rund 27 % ihres Einkommens für die Miete, Alleinlebende rund 30 %.
Kurz zur Einordnung: Die Zahlen vom Statistischen Bundesamt beziehen sich auf die Konsumausgaben, also auf das Geld, das Haushalte tatsächlich ausgeben. Dein Nettoeinkommen ist meist etwas höher, weil ein Teil davon gespart wird. Gemessen am ganzen Netto fällt der Anteil also etwas kleiner aus.
Außerdem sind es Durchschnittswerte. Wer auf dem Land wohnt oder einen alten Mietvertrag hat, zahlt oft weniger. Wer gerade in einer Großstadt eine Wohnung sucht, vermutlich deutlich mehr.
Trotzdem zeigt die Statistik ziemlich klar: Realistisch ist es für viele nicht so leicht, mit 50 % für alle Bedürfnisse auszukommen. Wohnen und Essen kratzen allein schon an der Grenze. Auto, Versicherungen oder Handyvertrag kommen noch obendrauf. Wenn die Regel bei dir nicht aufgeht, ist das also kein persönliches Versagen, sondern Mathe 🙃
Die Alternative: 70/20/10
Eine ehrlichere Aufteilung für viele Haushalte:
- 70 % für alles, was du zum Leben brauchst
- 20 % zum Sparen und Investieren
- 10 % für Spaß
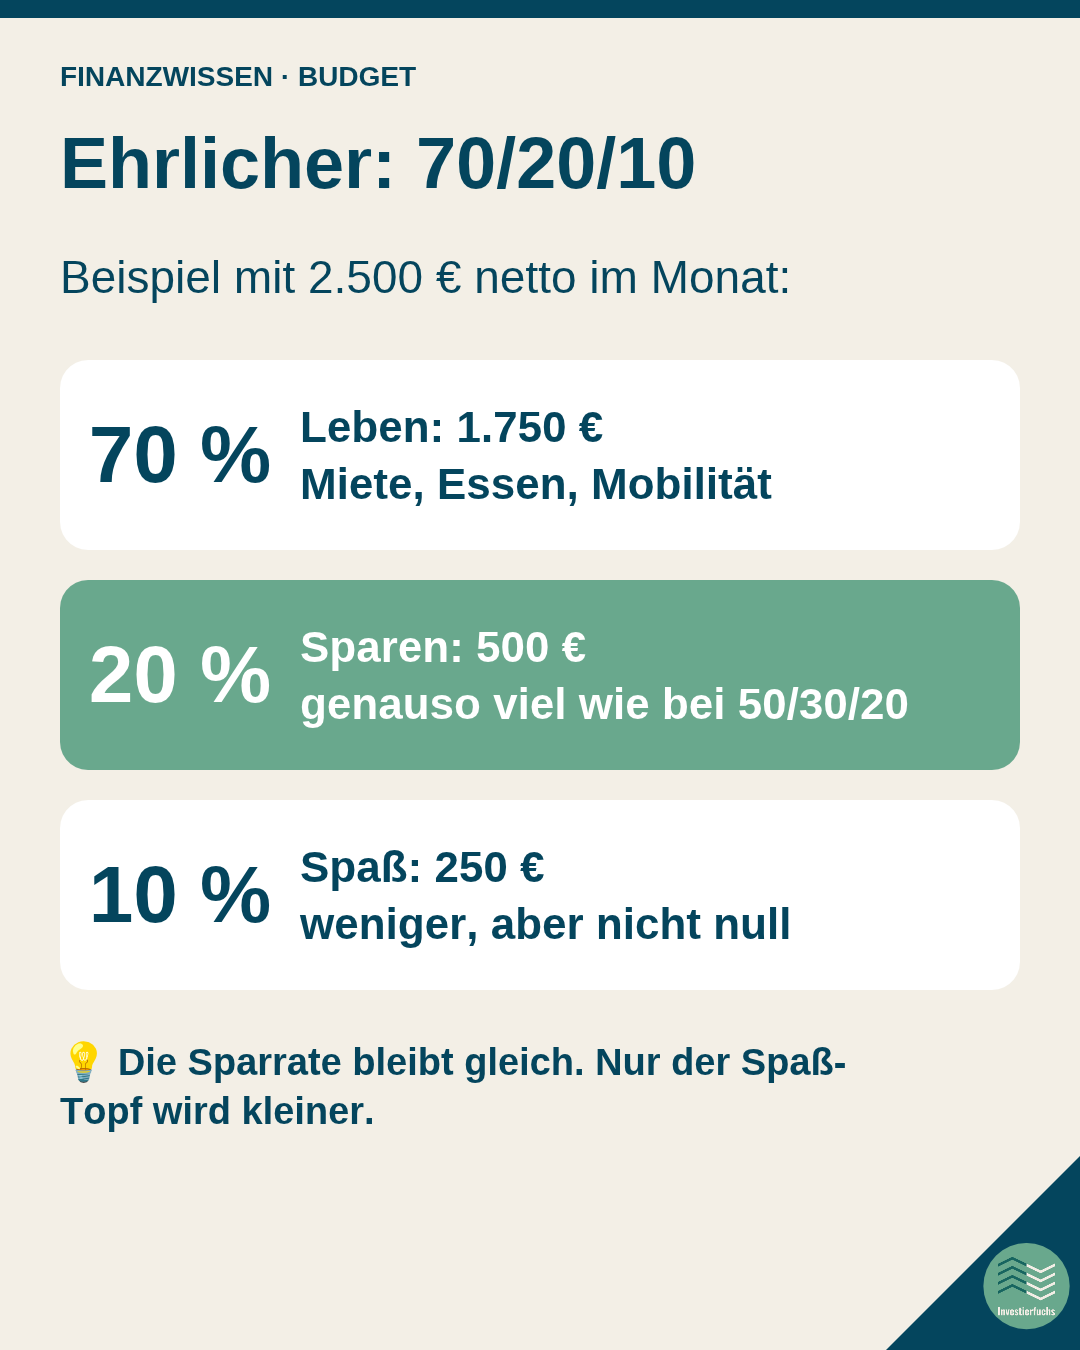
Spannend: Im Vergleich zu 50/30/20 bleibt die Sparrate gleich. Das Extra für die Fixkosten kommt aus dem Wunschtopf, nicht aus deinem Spartopf.
💡 Tipp: Die Zahlen sind nicht heilig. 80/15/5 oder 90/5/5 sind auch okay. Wichtig ist nur, dass überhaupt ein Teil für dich übrig bleibt.
Der eigentliche Trick dahinter heißt Pay yourself first: Du sparst nicht das, was am Monatsende übrig bleibt, sondern zahlst dich am Zahltag zuerst selbst.
So startest du in 3 Schritten
- Schau dir an, wo dein Geld hingeht. Ein Monat Kontoauszüge reicht für den Anfang. Bequemer geht es mit einer App wie Finanzguru*, die deine Ausgaben automatisch in Kategorien sortiert. Was die App kann und wo du aufpassen solltest, steht in meinem Finanzguru-Artikel.
- Leg deine Sparquote fest. Starte lieber mit 5 % als gar nicht. Bei jeder Gehaltserhöhung kannst du einen Teil direkt in die Sparrate stecken, ohne dass es wehtut.
- Richte einen Dauerauftrag zum Zahltag ein. Zuerst baust du deinen Notgroschen auf. Danach kann ein ETF-Sparplan folgen, passende Anbieter findest du im Broker-Vergleich. Wenn du dich um möglichst wenig kümmern willst, ist vermutlich auch ein Robo-Advisor wie Oskar eine Option.
💡 Tipp: Nicht alles auf einmal optimieren. Ein laufender Dauerauftrag über 50 € bringt mehr als der perfekte Plan, der nie startet. Wie viel daraus über die Jahre werden kann, zeigt dir der Zinseszins-Artikel.
Fazit
Die 50/30/20-Regel ist eine nette Orientierung, aber kein Gesetz. Wenn bei dir 70 % fürs Leben draufgehen, bist du damit vermutlich in guter Gesellschaft. Entscheidend ist, dass du deine Zahlen kennst und dich zuerst selbst bezahlst 🦊
Wie teilst du dein Geld auf? Schreib’s mir auf Instagram! 💬👇
*Werbung: Werbelink. Wenn du darüber ein Abo abschließt, erhalte ich eine Provision. Für dich entstehen keine Mehrkosten.
*Keine Anlageberatung oder Handlungsempfehlung
*Alle Angaben ohne Gewähr
👉 Wie immer: Do your own Research!
Quellen: ihre-vorsorge.de: Wohnen und Essen verschlingen Großteil kleiner Einkommen (Destatis, EVS 2023) · DIW Wochenbericht 41/2024: Mietbelastung in Deutschland · Zendepot: 50-30-20-Regel (kommerziell) · Elizabeth Warren, Amelia Warren Tyagi: All Your Worth (2005) · Stand: 22. Oktober 2026