„Erst mal einen Notgroschen aufbauen.“ Diesen Satz liest man in jedem Finanzratgeber. Und ehrlich gesagt: Ich hab ihn am Anfang auch ignoriert, weil Investieren einfach spannender klang 🦊
In diesem Artikel klären wir, was der Notgroschen eigentlich ist, wie hoch er sein sollte und wo er am besten aufgehoben ist. Keep it simple.
Inhalt dieses Artikels
Was ist der Notgroschen?
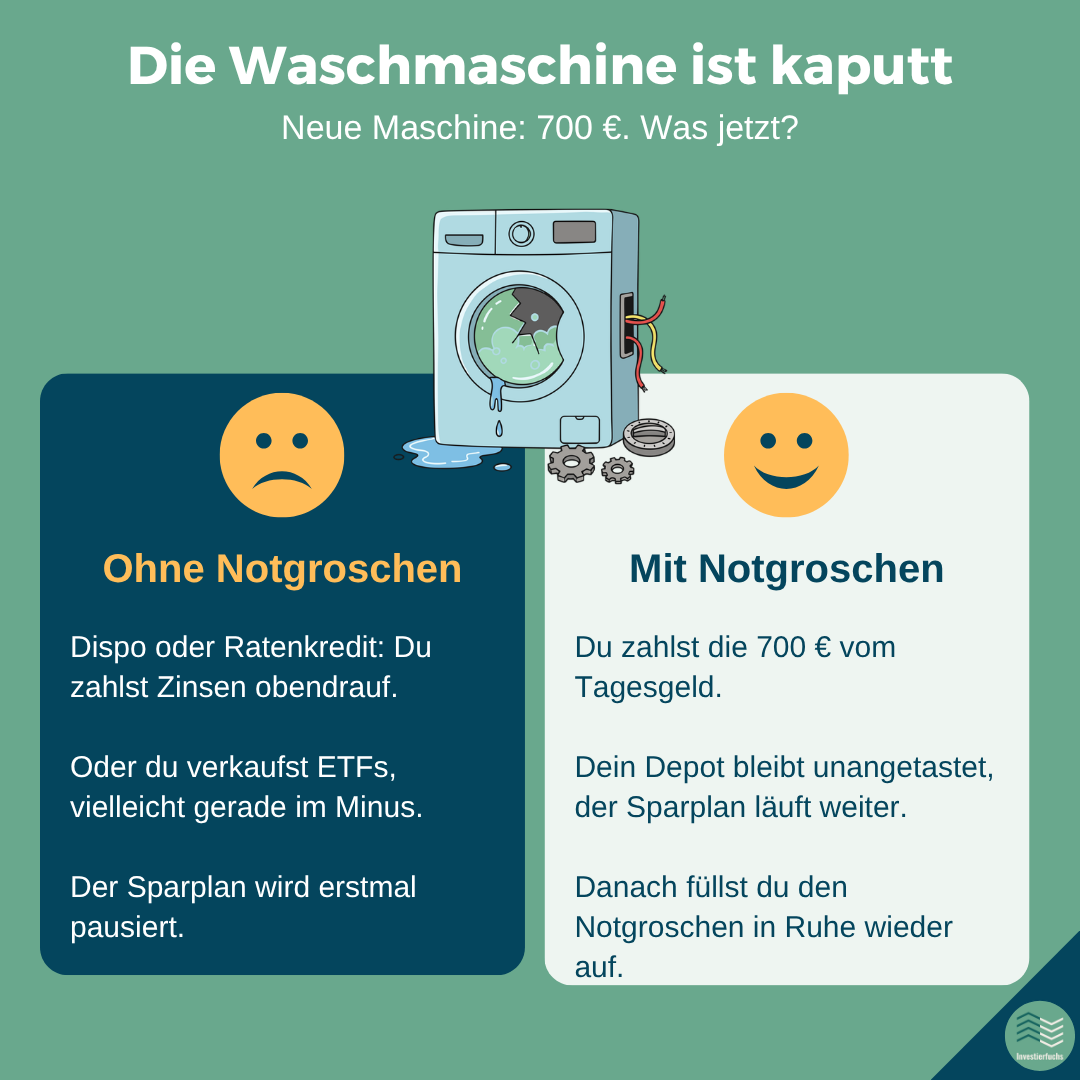
Der Notgroschen ist Geld, das einfach da ist, wenn das Leben mal wieder eine Überraschung bereithält. Die Waschmaschine gibt den Geist auf, das Auto muss in die Werkstatt, die Nebenkostenabrechnung fällt saftig aus. Wer dann ein Polster hat, bleibt entspannt.
Wichtig: Der Notgroschen soll keine Rendite bringen. Sein Job ist ein anderer. Er sorgt dafür, dass du keinen teuren Dispo nutzen, keinen Kredit aufnehmen und keine Aktien oder ETFs verkaufen musst, nur weil gerade eine Rechnung reinflattert. Und das womöglich genau dann, wenn die Kurse unten sind.
Wie hoch sollte er sein?
Eine feste Zahl, die für alle passt, gibt es nicht. Als Faustregel nennt die Verbraucherzentrale zwei bis drei Monatsgehälter (Verbraucherzentrale). Die ING empfiehlt für Singles ebenfalls zwei bis drei Nettogehälter, für Familien mit Kindern eher sechs (ING).
Am Ende hängt es von deiner Situation ab. Ein paar Fragen helfen bei der Einschätzung:
- Wie sicher ist dein Einkommen? Wer selbstständig ist oder schwankende Einnahmen hat, braucht meist mehr Puffer.
- Wie viele Menschen hängen dran? Mit Kindern passiert einfach mehr Unvorhergesehenes.
- Wohnst du zur Miete oder im Eigentum? Eigentümer müssen auch Heizung, Dach und Bad selbst bezahlen.
- Wie gut schläfst du? Manche fühlen sich mit einem Monatsgehalt wohl, andere erst mit deutlich mehr.
Manche rechnen statt mit dem Gehalt lieber mit ihren monatlichen Ausgaben. Das ist oft sogar genauer, denn im Notfall zählt, wie lange du deine Fixkosten decken kannst.
Wie viel Puffer zu dir passt, kannst du hier direkt ausrechnen 👇
🧮 Notgroschen-Rechner
Wie groß sollte dein Puffer sein? Trag deine Zahlen ein, der Rest rechnet sich von selbst. Nichts wird gespeichert oder übertragen.
1 · Deine Ausgaben pro Monat
Du kennst nur deine Gesamtsumme? Dann trag sie einfach in ein Feld ein.
2 · Deine Situation
Kinder im Haushalt?
Was trifft noch zu? (mehrere möglich)
Wie viel Puffer brauchst du, um gut zu schlafen?
3 · Dein Stand
Empfohlener Rahmen für dich
–
Trag oben deine Ausgaben ein.
Dein persönliches Ziel
–
Das ist eine Orientierung, keine Pflicht. Wie viel Puffer du brauchst, hängt von deiner Situation und deinem Sicherheitsbedürfnis ab. Manche kommen mit weniger gut klar, andere schlafen mit mehr ruhiger. Finde deinen Weg 🙂 Unsicher, wie viel Sicherheit du brauchst? Mach das Anlagetyp-Quiz.
👉 Und dann? Wo du den Notgroschen parkst · Der erste Schritt zum ETF
Grundlage: Faustregel der Verbraucherzentrale (zwei bis drei Monatsgehälter). Der Rechner nutzt deine Ausgaben statt des Gehalts und passt den Rahmen an deine Angaben an. Keine Anlageberatung.
Meine Meinung
Als Familie ist der Notgroschen sicherlich höher als bei einem Single. Aber mal ehrlich: Wie oft geht die Waschmaschine kaputt? Brauche ich da wirklich 6.000 bis 9.000 € als Notgroschen, oder ist es sinnvoller, mehr Geld investiert zu haben? Da scheiden sich sicherlich die Geister.
Ich habe als Familie für mich festgestellt, dass mir ein höherer Notgroschen wesentlich mehr Sicherheit gibt und ich mein investiertes Geld dadurch entspannter laufen lassen kann. Und es ist viel ärgerlicher, Aktien verkaufen zu müssen, nur um eine ungeplante Rechnung zu bezahlen. Ich spreche da aus Erfahrung: Am Anfang habe ich direkt investiert und hätte mir mit einem Notgroschen einige Nerven, Zeit und Geld gespart. Die ganze Geschichte steht in diesem Artikel.
Wohin mit dem Notgroschen?
| Ort | Passt das? | Warum |
|---|---|---|
| Tagesgeldkonto | ✅ ja | Jederzeit verfügbar, ein paar Zinsen, gesetzliche Einlagensicherung bis 100.000 € pro Person und Bank |
| Girokonto | ⚠️ eher nicht | Zu nah am Alltagsgeld, die Versuchung ist groß |
| Festgeld | ⚠️ eher nicht | Das Geld ist für eine feste Zeit gebunden |
| Aktien oder ETFs | ❌ nein | Im Notfall musst du womöglich mit Verlust verkaufen |
| Bargeld zu Hause | ❌ nein | Keine Zinsen, Diebstahlrisiko, Hausrat zahlt oft nur bis zu einer Grenze |
Der Klassiker ist also ein eigenes Tagesgeldkonto, getrennt vom Girokonto. Im September 2026 lag der durchschnittliche Tagesgeldzins bei 1,74 % (Biallo). Reich wirst du damit nicht, aber das ist auch nicht die Aufgabe. Die Einlagensicherung schützt dein Geld bis 100.000 € pro Person und Bank (Entschädigungseinrichtung deutscher Banken).
Mehr zu den verschiedenen Anlageformen findest du in Geld anlegen: Welche Möglichkeiten gibt es?
So baust du ihn auf
Ein Rechenbeispiel: Bei 2.500 € netto wären zwei bis drei Monatsgehälter 5.000 bis 7.500 €. Klingt erst mal viel. Legst du jeden Monat 10 % zur Seite, also 250 €, bist du nach 20 bis 30 Monaten am Ziel. Schneller geht es mit diesen Tricks:
- Dauerauftrag direkt nach dem Gehaltseingang: Was weg ist, wird nicht ausgegeben.
- Sonderzahlungen nutzen: Weihnachtsgeld, Steuererstattung oder Geldgeschenke ganz oder teilweise aufs Tagesgeld.
- Klein anfangen ist okay: Lieber 50 € im Monat als gar nichts.
Sonderzahlungen und rund 10 % vom Einkommen als Startwert nennt auch die ING.
Wann darfst du ihn anfassen?
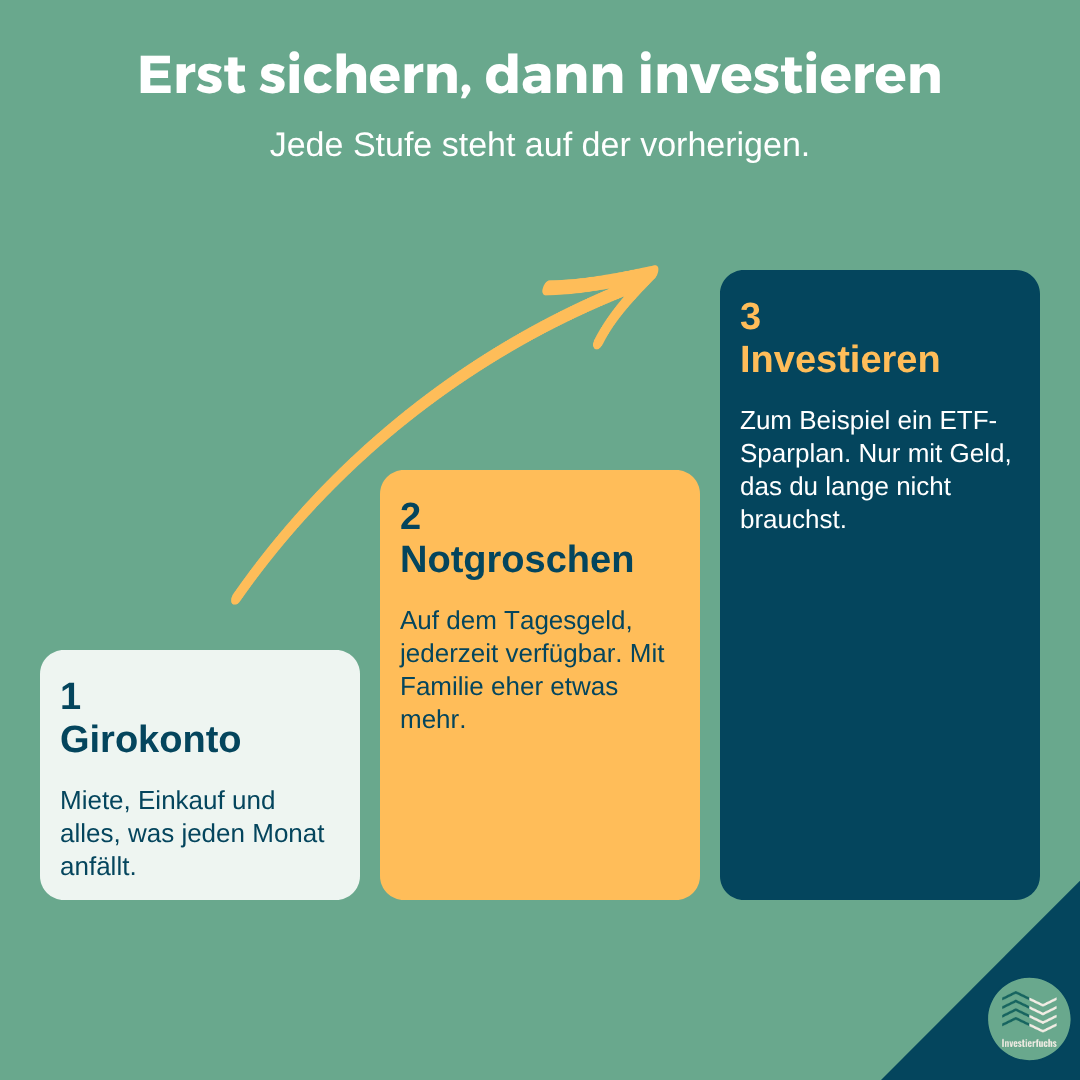
Ganz einfach: bei echten Notfällen. Die kaputte Waschmaschine ja, der spontane Urlaub nein 😉 Und wenn du etwas rausgenommen hast, füllst du den Notgroschen danach wieder auf, bevor das Geld in Investments fließt.
Steht dein Notgroschen, kann es mit dem Investieren losgehen. Wie viel Risiko du dabei eingehen willst, findest du im Quiz Welcher Anlagetyp bin ich? heraus. Und welches Depot zu dir passt, zeigt der Broker-Vergleich. Und wenn du langfristig für die Rente sparen willst, lohnt sich ein Blick auf das neue Altersvorsorgedepot.
💡 Tipp: Warum es sich lohnt, das Depot nicht für Notfälle anzufassen, erkläre ich dir in Zinseszins einfach erklärt. Jede Entnahme bremst den Schneeball.
Fazit
- 👉 Der Notgroschen ist dein Puffer für Unvorhergesehenes, kein Investment.
- 👉 Als Faustregel gelten zwei bis drei Nettogehälter, mit Familie oder unsicherem Einkommen eher mehr.
- 👉 Am besten parkst du ihn auf einem eigenen Tagesgeldkonto.
- 👉 Erst der Notgroschen, dann das Investieren. Ein kleiner ETF-Sparplan parallel ist natürlich trotzdem drin.
Und jetzt du: Hast du schon einen Notgroschen, oder steht er noch auf der To-do-Liste? Schreib’s mir auf Instagram! 💬👇
*Keine Anlageberatung oder Handlungsempfehlung
*Alle Angaben ohne Gewähr
👉 Wie immer: Do your own Research!
Quellen: Verbraucherzentrale: Notfallreserve aufs Tagesgeldkonto · ING: Tipps für den Notgroschen · Biallo: Tagesgeld-Index · Entschädigungseinrichtung deutscher Banken · Stand: Oktober 2026