Sparbuch, Tagesgeld, Aktien, ETFs, Krypto … Wer anfängt, sich mit Geldanlage zu beschäftigen, steht erst mal vor einem riesigen Buffet. Und wie beim Buffet gilt: Nicht alles passt zu jedem und von manchem sollte man lieber nur probieren 🦊
In diesem Artikel bekommst du einen Überblick über die wichtigsten Möglichkeiten. Keep it simple: Was ist was, wofür eignet es sich und wo liegen die Haken?
Inhalt dieses Artikels
Das magische Dreieck der Geldanlage
Bevor wir uns die einzelnen Möglichkeiten anschauen, kurz zur wichtigsten Regel. Jede Geldanlage lässt sich an drei Zielen messen:
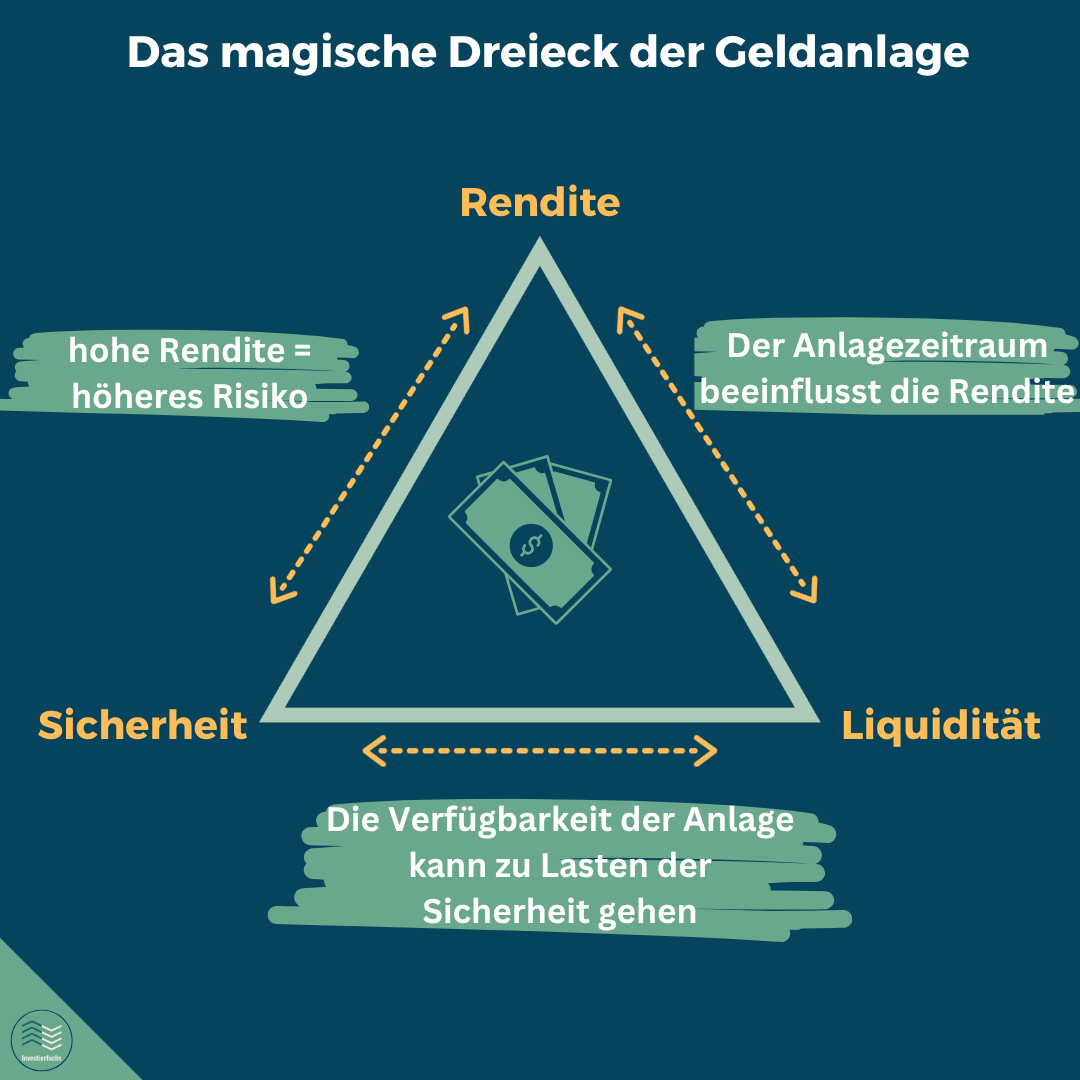
- Rendite: Wie viel wirft das Geld ab?
- Sicherheit: Wie wahrscheinlich ist es, dass du dein Geld vollständig zurückbekommst?
- Liquidität: Wie schnell kommst du wieder an dein Geld?
Der Haken: Alle drei Ziele gleichzeitig maximal erreichen geht nicht. Deshalb heißt es ja auch „magisch“. Hohe Rendite bedeutet meist ein höheres Risiko. Und wer jederzeit an sein Geld will, muss meistens auf Rendite verzichten. Jede Anlage ist also ein Kompromiss. Welcher Kompromiss für dich passt, hängt von deinem Ziel ab.
Die Möglichkeiten im Überblick
| Anlageform | Rendite | Sicherheit | Verfügbarkeit |
|---|---|---|---|
| Girokonto und Sparbuch | sehr niedrig | hoch | sofort |
| Tagesgeld | niedrig | hoch | sofort |
| Festgeld | niedrig bis mittel | hoch | erst nach Ablauf |
| Anleihen | niedrig bis mittel | mittel bis hoch | börsentäglich, Kurs schwankt |
| Aktien und Aktien-ETFs | langfristig hoch | schwankt stark | börsentäglich |
| Kryptowerte | ungewiss | sehr niedrig | meist sofort |
Vereinfachte Einordnung zur Orientierung. Im Einzelfall hängt es vom konkreten Produkt ab.
Girokonto und Sparbuch
Das Girokonto ist für den Alltag da, nicht zum Vermögensaufbau. Das klassische Sparbuch kennen viele noch von Oma. Sicher ist es, aber die Zinsen sind meist so niedrig, dass sie kaum auffallen. Eher ein nostalgisches Erinnerungsstück als eine Anlagestrategie.
Tagesgeld
Ein Tagesgeldkonto ist ein Sparkonto, an das du jederzeit rankommst. Die Zinsen sind variabel und hängen stark von der Zinspolitik der Europäischen Zentralbank ab. Im September 2026 lag der Durchschnitt laut Biallo-Tagesgeld-Index bei 1,74 % (Biallo). Einzelne Banken zahlen mehr, oft nur für Neukunden und eine begrenzte Zeit.
Gut zu wissen: Einlagen bei Banken in Deutschland sind gesetzlich bis 100.000 € pro Person und Bank geschützt (Entschädigungseinrichtung deutscher Banken). Darum ist Tagesgeld der Klassiker für den Notgroschen.
Festgeld
Beim Festgeld legst du dein Geld für eine feste Zeit an, zum Beispiel ein oder zwei Jahre, zu einem festen Zins. Dafür kommst du vorher in der Regel nicht ran. Das passt gut, wenn du schon weißt, wann du das Geld brauchst, etwa für ein Auto in zwei Jahren.
Anleihen
Mit einer Anleihe leihst du einem Staat oder einem Unternehmen Geld und bekommst dafür Zinsen. Am Ende der Laufzeit gibt es das Geld zurück, sofern der Schuldner zahlen kann. Anleihen werden an der Börse gehandelt, ihr Kurs schwankt also zwischendurch, vor allem wenn sich die Zinsen ändern. Wie sicher sie sind, hängt stark davon ab, wem du das Geld leihst.
Aktien
Mit einer Aktie kaufst du einen kleinen Anteil an einem Unternehmen. Läuft es gut, steigt der Kurs und es gibt vielleicht eine Dividende. Läuft es schlecht, kann der Kurs auch stark fallen, im schlimmsten Fall bis auf null. Wer nur auf wenige Einzelaktien setzt, trägt ein hohes Klumpenrisiko.
ETFs
Ein ETF bündelt viele Aktien in einem Produkt, zum Beispiel alle großen Unternehmen weltweit. So verteilst du dein Risiko automatisch. Der MSCI World hat sich historisch im Schnitt um etwa 7 bis 8 % pro Jahr entwickelt (Zendepot). Aber: Zwischendurch ging es auch mal um rund 50 % nach unten, etwa in der Finanzkrise. Wer mindestens 15 Jahre investiert blieb, lag laut Zendepot in den historischen Daten am Ende bisher immer im Plus. Eine Garantie für die Zukunft ist das natürlich nicht.
Kryptowerte
Bitcoin und Co. sind extrem schwankungsanfällig. Die europäischen Finanzaufsichtsbehörden warnen ausdrücklich, dass man viel oder sogar alles vom investierten Geld verlieren kann (Warnung der EU-Finanzaufsicht). Seit Ende 2024 gilt in der EU zwar die MiCA-Verordnung mit etwas mehr Verbraucherschutz, der ist aber deutlich schwächer als bei klassischen Finanzprodukten. Eine Einlagensicherung wie beim Tagesgeld gibt es nicht.
Warum „sicher“ nicht immer sicher ist
Jetzt wird’s spannend. Die Inflationsrate in Deutschland lag im September 2026 bei 3,3 % (Destatis). Der durchschnittliche Tagesgeldzins lag zur gleichen Zeit bei 1,74 %. Heißt: Dein Geld auf dem Tagesgeldkonto wird zwar mehr, kann sich davon aber weniger kaufen als vorher.
Das ist kein Grund, das Tagesgeld zu verteufeln. Für den Notgroschen ist es genau richtig. Es zeigt aber, warum Geld, das du viele Jahre nicht brauchst, auf dem Tagesgeldkonto auf Dauer an Kaufkraft verlieren kann.
💡 Tipp: Warum Zeit beim Geldanlegen so wichtig ist und wie die Inflation dein Geld schrumpfen lässt, zeige ich dir in Zinseszins einfach erklärt. Mit Rechner zum Ausprobieren.
Welche Reihenfolge macht Sinn?
Ein bewährtes Grundprinzip, an dem sich viele orientieren:
- Notgroschen aufbauen: ein Polster für unerwartete Ausgaben, jederzeit verfügbar, zum Beispiel auf dem Tagesgeldkonto.
- Kurzfristige Ziele absichern: Geld, das du in den nächsten Jahren für etwas Bestimmtes brauchst, gehört eher auf Tagesgeld oder Festgeld.
- Langfristig investieren: Geld, das du viele Jahre nicht brauchst, kann für mehr Rendite in breit gestreute Aktien-ETFs fließen.
Wie viel in welchen Topf gehört, hängt von deinen Zielen, deiner Lebenssituation und deinen Nerven ab. Das kann dir niemand pauschal sagen. Ich auch nicht.
Meine Erfahrung
Ich bin damals direkt gestartet, weil ich mega gehyped war. Erst ein ETF als Basis und dann ziemlich schnell viele Einzelaktien. Dabei musste ich auf dem harten Weg lernen, dass man nicht in jedes fallende Messer greifen sollte. Fallende Kurse bedeuten eben nicht automatisch, dass es danach wieder steigt und ich reich werde. Leider 😉
Rückblickend hätte es mir einige Nerven, Zeit und Geld gespart, wenn ich zuerst den Notgroschen aufgebaut hätte. Und erst danach einen ETF (wie viel Notgroschen sinnvoll ist, erkläre ich hier), oder zumindest nur einen kleinen ETF-Sparplan, während ich weiterspare, bis der Notgroschen steht. Wie ich heute ETFs und Einzelaktien kombiniere, Stichwort Core-Satellite, erkläre ich bald in einem eigenen Artikel.
Wie viel Risiko zu dir passt, kannst du übrigens in meinem kurzen Quiz testen: Welcher Anlagetyp bin ich?. Und welches Depot sich für den Start eignet, zeige ich dir im Broker-Vergleich.
Fazit
- 👉 Jede Geldanlage ist ein Kompromiss aus Rendite, Sicherheit und Verfügbarkeit.
- 👉 Tagesgeld ist super für den Notgroschen, verliert auf lange Sicht aber gegen die Inflation.
- 👉 Für langfristiges Geld sind breit gestreute ETFs für viele eine einfache Lösung, mit Schwankungen als Begleiter.
Und jetzt du: Wo liegt dein Geld gerade und bist du damit zufrieden? Schreib’s mir auf Instagram! 💬👇
*Keine Anlageberatung oder Handlungsempfehlung
*Alle Angaben ohne Gewähr
👉 Wie immer: Do your own Research!
Quellen: Destatis: Inflationsrate September 2026 · Biallo: EZB-Leitzins und Tagesgeld-Index · Entschädigungseinrichtung deutscher Banken · Zendepot: MSCI World Rendite · ESAs: Warnung zu Kryptowerten · Stand: Oktober 2026