„Kauf doch einfach einen ETF!“ Diesen Satz hast du bestimmt schon hundertmal gehört. Aber was ist so ein ETF eigentlich? Und warum schwören so viele darauf? Keep it simple: Wir gehen das Schritt für Schritt durch 🦊
Inhalt dieses Artikels
Erst mal: Was ist ein Fonds?
Ein Fonds ist im Grunde ein großer Topf. Viele Anleger werfen ihr Geld hinein. Mit diesem Geld werden zum Beispiel Aktien vieler verschiedener Unternehmen gekauft. Du besitzt dann einen kleinen Anteil am ganzen Topf und damit an vielen Unternehmen gleichzeitig.
Dabei gibt es zwei grundsätzlich verschiedene Arten:
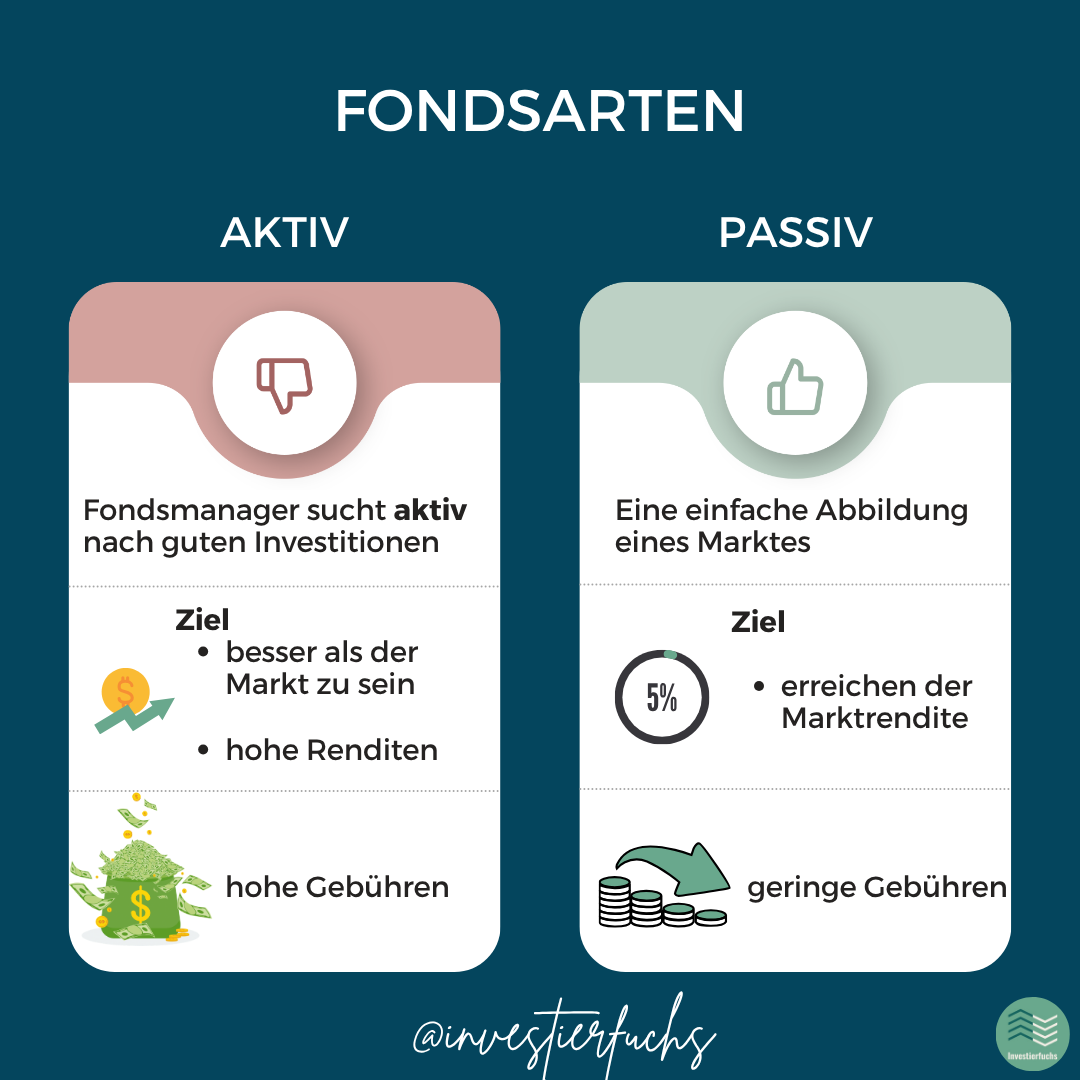
- Aktive Fonds: Ein Fondsmanager sucht gezielt Aktien aus und will besser sein als der Markt. Das kostet: Die Gebühren sind deutlich höher.
- Passive Fonds: Hier wird einfach ein Markt nachgebildet. Ziel ist die Marktrendite, nicht mehr und nicht weniger. Dafür sind die Kosten gering.
Der Daumen nach unten bei den aktiven Fonds ist übrigens meine persönliche Einschätzung als Privatanleger, kein allgemeines Urteil. Es gibt auch gute aktive Fonds. Ob man sie nutzt, ist eine private Entscheidung. Für mich zählt vor allem: Gerade mit einem langen Anlagehorizont ist es gar nicht so kompliziert, einfach und günstig in ETFs zu investieren.
Ein In-Was?! Der Index
Ein passiver Fonds kopiert einen Index. Ein Index bildet die Wertentwicklung eines bestimmten Aktienmarktes ab. Bekannte Beispiele:
- DAX: die 40 größten Unternehmen Deutschlands
- MSCI World: große und mittlere Unternehmen aus Industrieländern, aktuell rund 1.250 Positionen im bekanntesten ETF darauf (justETF)
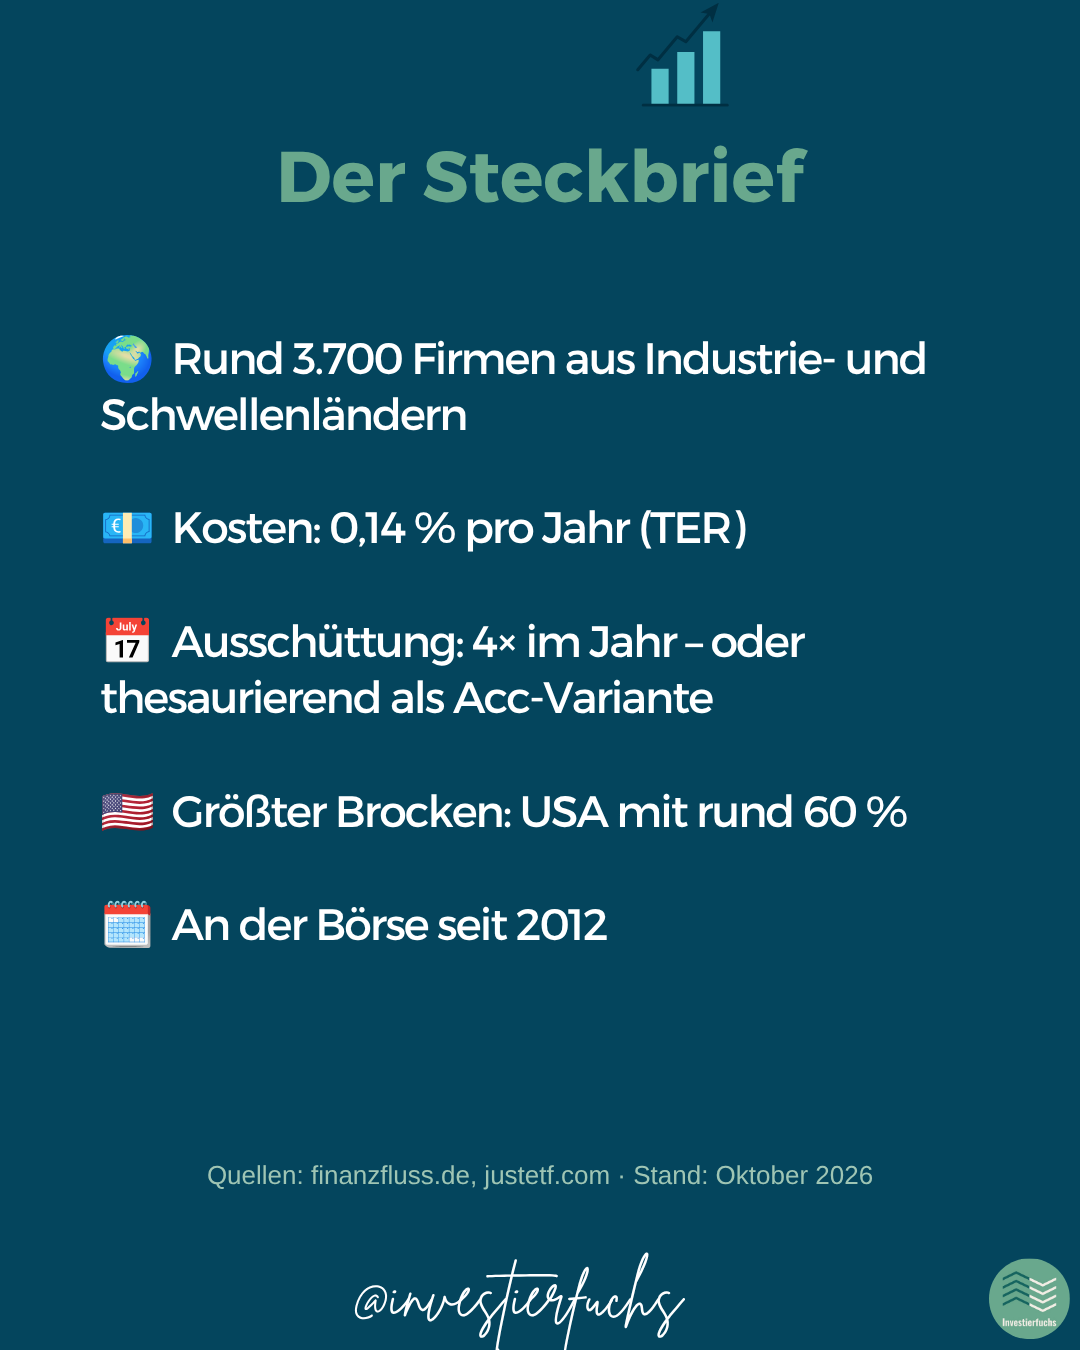
- FTSE All-World: Industrie- und Schwellenländer, rund 3.700 Unternehmen (justETF)
Direkt in den DAX investieren kannst du nicht. Er ist ja nur eine Kennzahl. Aber du kannst in einen Fonds investieren, der ihn kopiert. Und damit sind wir beim ETF.
Und was ist jetzt ein ETF?
ETF steht für Exchange Traded Fund, auf Deutsch: börsengehandelter Fonds. Gemeint ist meist ein passiver Fonds, der einen Index nachbildet und den du ganz normal an der Börse kaufen und verkaufen kannst, wie eine Aktie.
Du profitierst also von der Entwicklung des ganzen Marktes, ohne einen Fondsmanager bezahlen oder selbst Einzelaktien aussuchen zu müssen.
Was bedeutet der lange ETF-Name?
ETF-Namen sehen erst mal aus wie ein Bandwurm. Dabei verraten sie dir ziemlich viel:
| Namensteil | Bedeutung |
|---|---|
| Vanguard / iShares / Xtrackers … | Der Anbieter des ETFs |
| FTSE All-World / MSCI World … | Der Index, der nachgebildet wird |
| UCITS | Erfüllt die EU-Regeln für Investmentfonds |
| USD / EUR | Die Fondswährung (nicht die Währung, in der du kaufst) |
| Dist / Distributing | Ausschüttend: Dividenden werden an dich ausgezahlt |
| Acc / Accumulating | Thesaurierend: Dividenden werden automatisch wieder angelegt |
Aus „Vanguard FTSE All-World UCITS ETF (USD) Distributing“ wird also: Vanguard bildet den FTSE All-World nach und schüttet die Erträge aus.
Worauf solltest du bei der Auswahl achten?
Theoretisch (!) musst du auf gar nichts achten. Aber bevor du blind einen Sparplan startest, lohnt ein Blick auf diese Punkte:
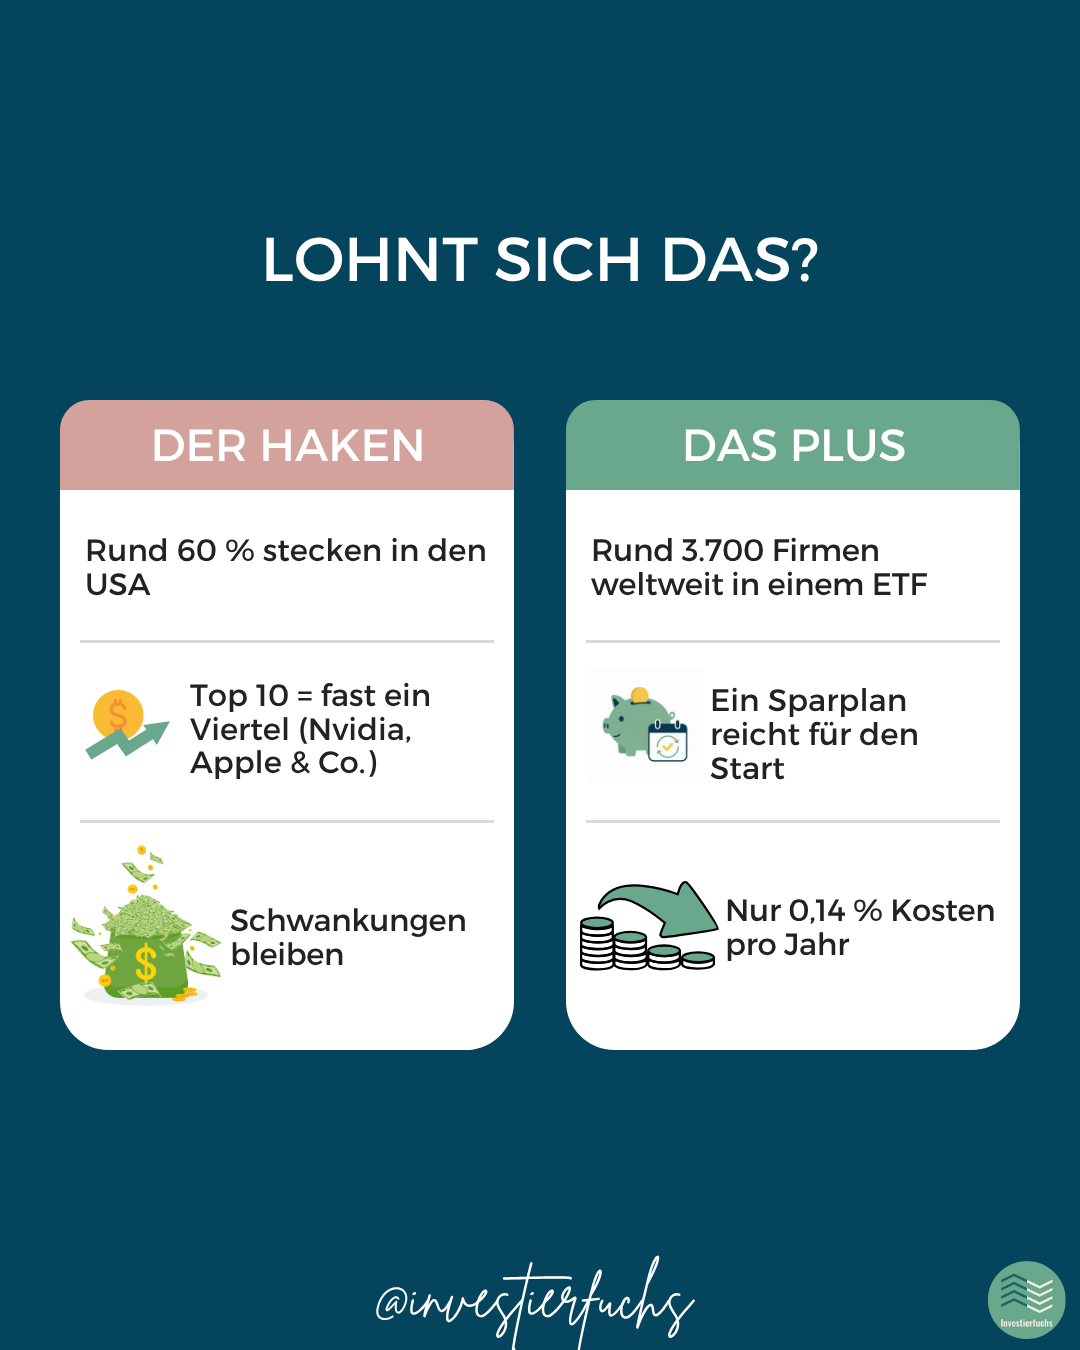
- Kosten (TER): Die laufenden Kosten pro Jahr. Beim Vanguard FTSE All-World sind es aktuell 0,14 %. Bei 5.000 € sind das rund 7 € im Jahr. Die werden automatisch aus dem Fonds entnommen, du musst nichts überweisen.
- Fondsvolumen: Wie viel Geld insgesamt im ETF steckt. Größere ETFs sind meist etabliert und günstig. Der Vanguard FTSE All-World (ausschüttend) liegt aktuell bei über 24 Milliarden Euro.
- Auflagedatum: Ein ETF, der schon einige Jahre am Markt ist, hat sich in der Regel bewährt.
- Ausschüttend oder thesaurierend: Willst du regelmäßig Geld aufs Konto oder alles automatisch reinvestieren? Wie man mit ausschüttenden ETFs sogar jeden Monat Dividende bekommen kann, zeige ich in einem eigenen Artikel.
Zahlen laut justETF, Stand 10/2026. In meinem alten Instagram-Post standen noch 0,22 % TER und rund 7,6 Mrd. € Fondsvolumen. Der ETF ist seitdem günstiger und deutlich größer geworden.
Ein Beispiel: der Vanguard FTSE All-World
Wie das in der Praxis aussieht, zeige ich dir an einem der bekanntesten Welt-ETFs:
Die Top 10 im Vanguard FTSE All-World
Bei rund 3.700 Unternehmen klingt „breit gestreut“ erst mal nach gleich verteilt. Ist es aber nicht: Ein ETF gewichtet nach Börsenwert. Die zehn größten Positionen machen zusammen fast ein Viertel aus. Neun davon kommen aus den USA.
| # | Unternehmen | Land | Anteil |
|---|---|---|---|
| 1 | NVIDIA | USA | 4,77 % |
| 2 | Apple | USA | 4,24 % |
| 3 | Microsoft | USA | 3,49 % |
| 4 | Amazon | USA | 2,33 % |
| 5 | Alphabet (A-Aktie) | USA | 1,87 % |
| 6 | TSMC | Taiwan | 1,70 % |
| 7 | Broadcom | USA | 1,59 % |
| 8 | Alphabet (C-Aktie) | USA | 1,44 % |
| 9 | Meta Platforms | USA | 1,17 % |
| 10 | Micron Technology | USA | 1,00 % |
| Top 10 zusammen | 23,60 % |
Quelle: justETF, Stand 31.08.2026. Alphabet (Google) taucht zweimal auf, weil es zwei Aktiengattungen gibt. Die Gewichtung ändert sich laufend mit den Kursen.
*Unbezahlte Werbung durch Markennennung. Das ist ein Beispiel zur Erklärung und keine Kaufempfehlung.
Warum ein Sparplan so viel bringen kann
Mit einem Sparplan legst du jeden Monat automatisch einen festen Betrag an, oft schon ab wenigen Euro. Der eigentliche Turbo ist dabei die Zeit: Erträge erwirtschaften selbst wieder Erträge. Das ist der Zinseszinseffekt.
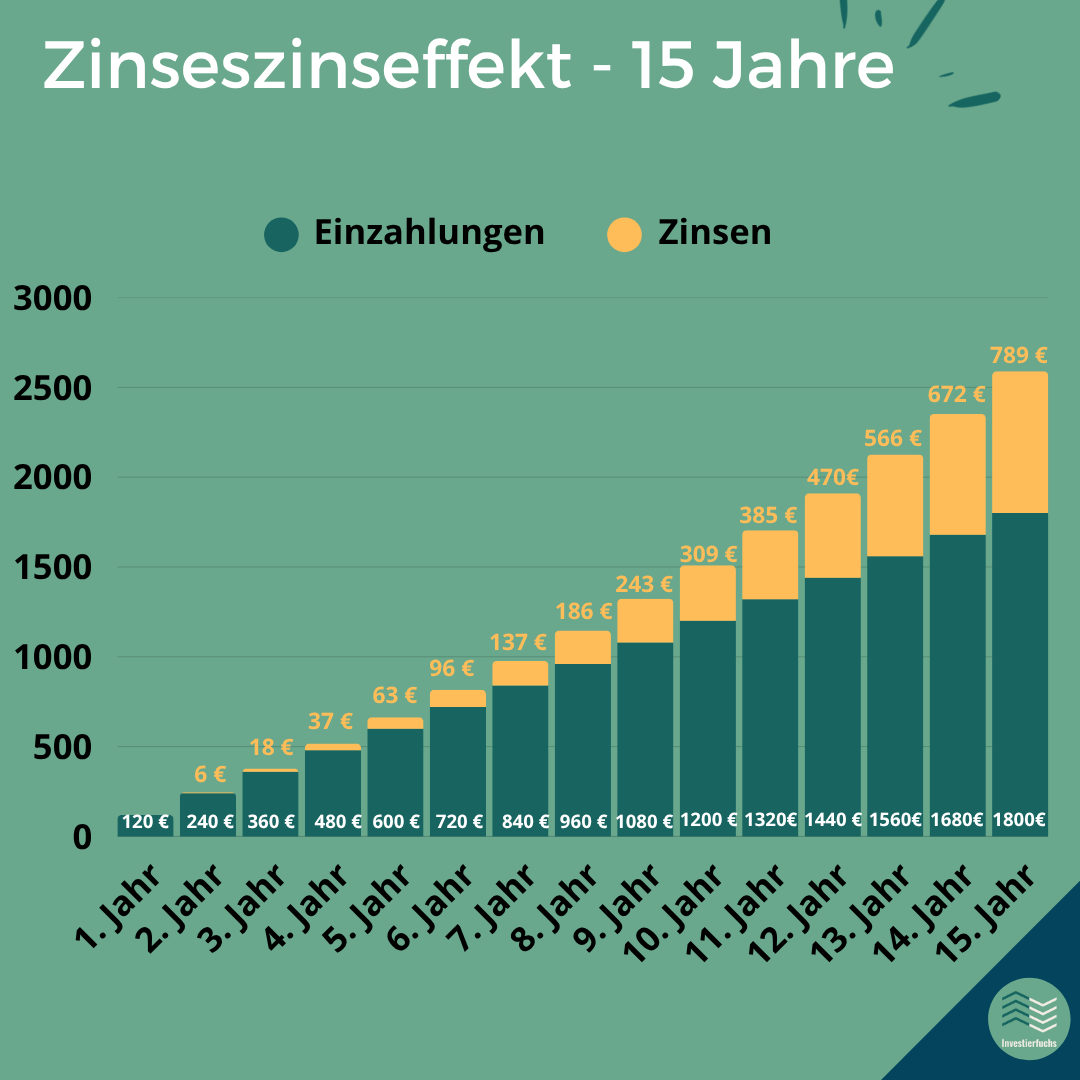
Wichtig: Die 5 % sind hier nur ein Rechenbeispiel. Ein ETF zahlt keine festen Zinsen, der Wert schwankt mal nach oben und mal nach unten. Das Prinzip „Erträge auf Erträge“ gilt aber genauso.
💡 Tipp: Warum ein Sparplan über die Jahre so stark wachsen kann, erkläre ich dir mit Rechenbeispielen und einem Rechner in Zinseszins einfach erklärt.
Und die Risiken?
- Schwankungen: Fällt der Markt, fällt auch dein ETF. Wer nach zwei Jahren dringend Geld braucht, sollte nicht alles in Aktien-ETFs stecken. Welche Alternativen es gibt, findest du in Geld anlegen: Welche Möglichkeiten gibt es?
- Klumpen: Auch Welt-ETFs sind stark auf die USA und wenige Großkonzerne konzentriert.
- Pleite des Anbieters? Hier kannst du entspannen. Das Geld im Fonds ist ein sogenanntes Sondervermögen und rechtlich vom Vermögen der Fondsgesellschaft getrennt. Geht die Gesellschaft pleite, bleibt das Fondsvermögen erhalten (Sparkasse).
Und wenn dein ETF Dividenden aus dem Ausland bekommt, spielt auch die Quellensteuer eine Rolle. Wie das bei ETFs läuft, erkläre ich in Quellensteuer einfach erklärt.
Du willst loslegen? Welches Depot zu dir passen könnte, erfährst du im Broker-Vergleich. Und ob Aktien-ETFs überhaupt zu deiner Risikobereitschaft passen, kannst du im Quiz Welcher Anlagetyp bin ich? testen.
Meine Erfahrung
Mein erster ETF war der Vanguard FTSE All-World Dist, damit ich direkt die Dividende ausgeschüttet bekomme. Rein rechnerisch ist das vermutlich gar nicht das Klügste, aber es fühlte sich einfach super an, direkt für das Investieren belohnt zu werden bzw. das Investment zu spüren. Leider folgten dann auch vermehrt Einzelaktien, die mich am Anfang ziemlich gestresst haben, aber man lernt ja hervorragend aus Fehlern 😉
Fazit
- 👉 Ein ETF ist ein börsengehandelter Fonds, der meist einen ganzen Markt nachbildet.
- 👉 Er ist günstig, breit gestreut und schon mit kleinen Beträgen per Sparplan möglich.
- 👉 Schwankungen gehören dazu. Zeit und Geduld sind deine besten Freunde.
Und jetzt du: Hast du schon einen ETF im Depot oder was hält dich noch ab? Schreib’s mir auf Instagram! 💬👇
*Keine Anlageberatung oder Handlungsempfehlung
*Alle Angaben ohne Gewähr
*Unbezahlte Werbung durch Markennennung
👉 Wie immer: Do your own Research!
Quellen: justETF: Vanguard FTSE All-World (Dist) · justETF: iShares Core MSCI World · Sparkasse: Sondervermögen · Stand: Oktober 2026