Jeden Monat Dividende aufs Konto. Klingt fast wie ein zweites kleines Gehalt, oder? 💸 Viele denken dabei an einzelne Aktien. Dabei geht das Prinzip auch mit ETFs, ganz ohne Einzelaktien-Stress.
Die Idee: Die meisten ausschüttenden ETFs zahlen viermal im Jahr. Wenn du drei ETFs kombinierst, die in unterschiedlichen Monaten ausschütten, ergibt sich ein Dividenden-Kalender über (fast) das ganze Jahr.
Inhalt dieses Artikels
Die drei ETFs im Überblick
| ETF | Positionen | TER | Ausschüttung (letzte 12 Monate) | Zahlmonate |
|---|---|---|---|---|
| Vanguard FTSE All-World High Dividend Yield IE00B8GKDB10 | ca. 2.350 | 0,29 % | 2,50 % | Apr · Jul · Okt · Dez/Jan |
| SPDR S&P Global Dividend Aristocrats IE00B9CQXS71 | 90 | 0,45 % | 3,91 % | Feb · Mai · Aug · Nov |
| iShares STOXX Global Select Dividend 100 (DE) DE000A0F5UH1 | 100 | 0,46 % | 3,87 % | Jan · Apr · Jul · Okt |
Quelle: justETF, Stand 10/2026 (Positionen: 31.08.2026); Zahlmonate laut Ausschüttungshistorie bei extraETF (Vanguard, SPDR, iShares). Die Ausschüttungsrendite ändert sich ständig.
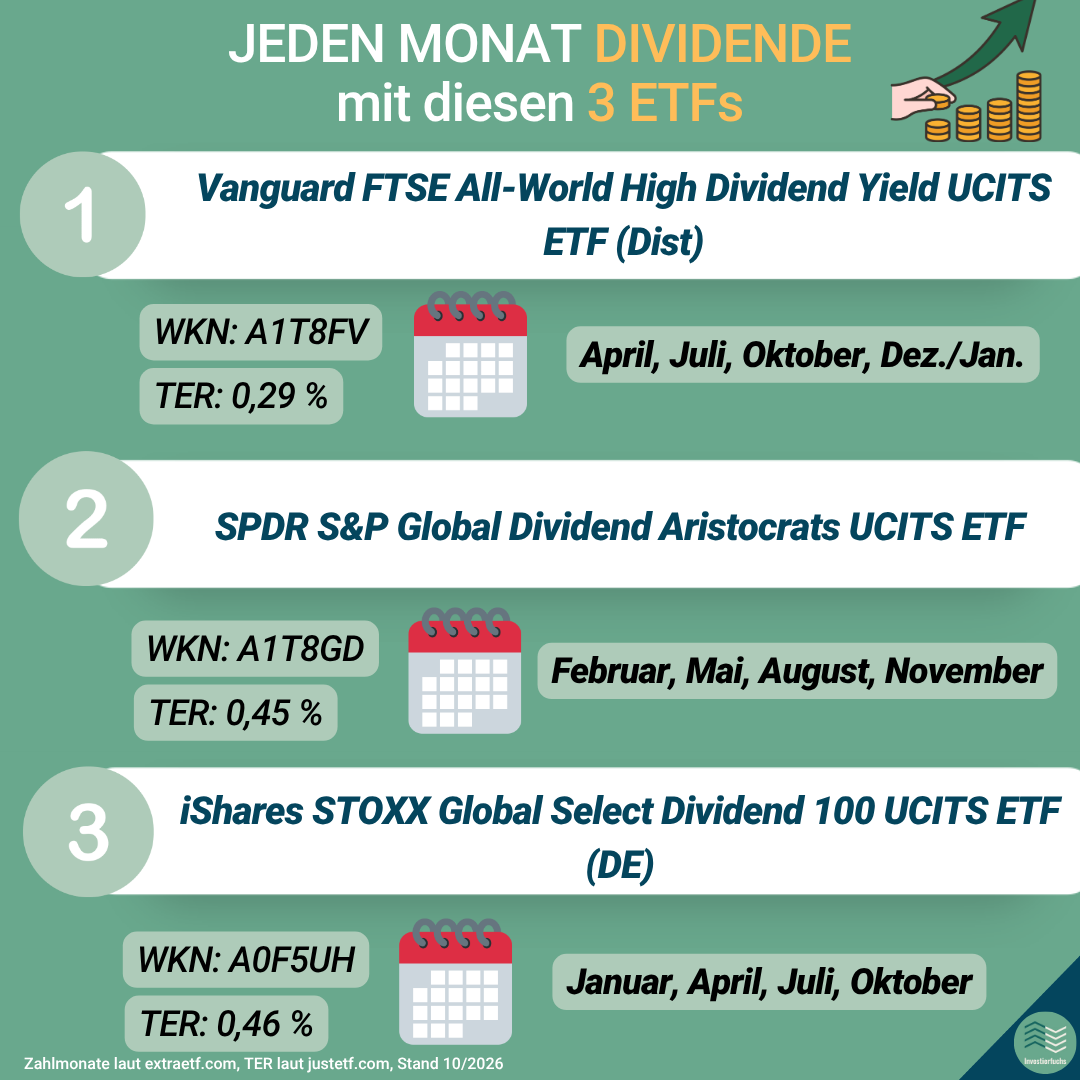
📲 Die Kurzversion gab’s schon als Reel auf Instagram: hier geht’s zum Original. In der Grafik oben habe ich die Monate beim Vanguard-ETF inzwischen angepasst, warum, erkläre ich gleich bei Haken Nr. 1.
Haken Nr. 1: Ex-Tag ist nicht Zahltag
Hier eine kleine Korrektur zu meinem Insta-Post: Der Vanguard-ETF hat seine Ex-Tage im März, Juni, September und Dezember. Ausgezahlt wird aber oft erst Anfang des Folgemonats, also im April, Juli und Oktober. Genau dann zahlt auch der iShares-ETF.
Heißt: Mit diesen drei ETFs hast du nicht in jedem Monat eine Zahlung, sondern in manchen Monaten zwei und in anderen keine. „Fast monatlich“ trifft es besser 😉
Haken Nr. 2: Die Beträge schwanken
Die Ausschüttungen sind nicht jedes Quartal gleich hoch. Beim iShares-ETF gab es 2025 im April zum Beispiel 0,18 € pro Anteil, im Juli dagegen 0,58 € (extraETF). Wer mit einem festen Betrag pro Monat plant, erlebt also Überraschungen, und zwar in beide Richtungen.
Haken Nr. 3: Dividende ist kein Gratisgeld
Bei jeder Ausschüttung sinkt der Kurs des ETFs ungefähr um den ausgeschütteten Betrag. Du bekommst also kein zusätzliches Geld, sondern einen Teil deines Vermögens ausgezahlt. Und oberhalb des Sparerpauschbetrags (1.000 € pro Person und Jahr) zahlst du darauf Steuern. Warum bei ausländischen Dividenden außerdem die Quellensteuer mitmischt, erkläre ich in einem eigenen Artikel.
Außerdem sind Dividenden-ETFs spezieller als ein breiter Welt-ETF: weniger Unternehmen, oft mehr Gewicht auf bestimmte Branchen und meist höhere Kosten.
Für wen kann das trotzdem spannend sein?
- Für alle, die sich über regelmäßige Zahlungen freuen und dadurch motivierter dranbleiben. Psychologie zählt!
- Für Menschen, die ihre Ausschüttungen bewusst nutzen oder reinvestieren wollen.
- Als Ergänzung zu einem breiten ETF, nicht unbedingt als Ersatz.
Meine Meinung
Es ist zwar nett, jeden Monat Dividende zu bekommen, aber man muss sich auch die langfristige Performance anschauen. Was bringt dir die monatliche Ausschüttung, wenn die Rendite des ETFs über zehn Jahre eher mau ist? Außerdem gibt es zwischen den drei ETFs natürlich diverse Überschneidungen. Das Ganze muss also klar zur eigenen Anlagestrategie passen. Oder man akzeptiert, dass nicht jeden Monat Dividende kommt, oder ergänzt die Lücken durch Einzelaktien.
Fazit
- 👉 Mit drei Quartals-ETFs kommst du auf einen „fast monatlichen“ Dividenden-Kalender.
- 👉 Achte auf den Zahltag, nicht nur auf den Ex-Tag.
- 👉 Dividenden sind schön für den Kopf, aber kein Zusatzgeld.
💡 Tipp: Deine Dividenden behalte ich übrigens mit Parqet im Blick. Dort siehst du, was schon gezahlt wurde und was voraussichtlich noch kommt. Mehr dazu in Parqet im Test.
Und jetzt du: Monatsdividende oder lieber alles automatisch reinvestieren? Schreib’s mir auf Instagram! 💬👇
*Keine Anlageberatung oder Handlungsempfehlung
*Alle Angaben ohne Gewähr
*Unbezahlte Werbung durch Markennennung
👉 Wie immer: Do your own Research!