Hey, liebe Investierfüchse! 🦊
Lange gab es fürs Tagesgeld kaum etwas. Jetzt sieht es wieder anders aus: Die EZB hat den Einlagenzins im September auf 2,50 % angehoben und ihn am 29. Oktober so gelassen. Viele Banken locken deshalb wieder mit 3 % und mehr. Aber lohnt sich das wirklich? Ich habe mir die Angebote angeschaut und nachgerechnet. Spoiler: Der höchste Zins ist nicht automatisch der beste 😉
Kurz erklärt: Warum gibt es gerade wieder Zinsen?
Die EZB ist die Europäische Zentralbank in Frankfurt. Sie ist so etwas wie die Bank der Banken für alle Länder mit dem Euro. Ihr wichtigster Job: dafür sorgen, dass die Preise nicht davonlaufen. Ihr Ziel ist eine Inflation von ungefähr 2 % im Jahr.
Banken können überschüssiges Geld bei der EZB parken und bekommen dafür Zinsen, den sogenannten Einlagenzins. Der liegt gerade bei 2,50 %. Und genau der entscheidet, wie viel dir deine Bank fürs Tagesgeld zahlen kann.
Zahlt dir eine Bank deutlich mehr als die EZB (zum Beispiel 3,75 %), legt sie vermutlich drauf. Das macht sie, um dich als neuen Kunden zu gewinnen. Deshalb gelten solche Zinsen meist nur ein paar Monate 😉
Kurz gesagt (Stand: 30. Oktober 2026)
- Dauerzins ohne Aufwand: Scalable Capital (2,60 %) und Trade Republic (2,50 %) zahlen ohne Befristung, für Neu- und Bestandskunden.
- Lockzins für Neukunden: ING (bis 3,75 % für 4 Monate), comdirect (bis 3,25 % für 6 Monate) und Commerzbank (3,00 % für 6 Monate). Danach fällt der Zins deutlich.
- Die höchsten Zinsen gerade: Openbank (4,00 % für 4 Monate) und Consorsbank (3,80 % für 5 Monate).
Über ein Jahr gerechnet bringt ein solider Dauerzins oft mehr als ein kurzer Lockzins. Die Rechnung dazu findest du weiter unten.
Inhalt dieses Artikels
Die Tagesgeld-Zinsen im Vergleich
Gib einfach deinen Betrag ein und schau, was nach einem Jahr ungefähr rauskommt. Für Neukunden-Aktionen rechne ich mit dem Zins danach, falls du nicht weiterziehst. In der EU ist dein Geld bis 100.000 € pro Bank und Person über die Einlagensicherung geschützt.
- keine Höchstgrenze
- auch im Free Broker
- Depot bei Scalable nötig
Mehr Informationen
Dein Geld liegt bei Partnerbanken und ist dort jeweils bis 100.000 € über die Einlagensicherung geschützt. Den Zins gibt es seit dem 1. September 2026.
- keine Höchstgrenze
- Girokonto mit Karte inklusive
- Depot gleich mit dabei
Mehr Informationen
Der Zins orientiert sich am EZB-Einlagenzins und gilt seit dem 16. September 2026. Das Guthaben liegt u. a. bei Partnerbanken und Geldmarktfonds.
- bis 250.000 € verzinst
- Zinsen 1x im Jahr
- bekannte Direktbank
Mehr Informationen
Gilt nur, wenn du in den letzten 6 Monaten kein Extra-Konto bei der ING hattest. Die Zinsen werden zum 31. Dezember gutgeschrieben.
- bis 500.000 €
- Zinsen vierteljährlich
- Konto, Depot und Tagesgeld bei einer Bank
Mehr Informationen
Nur für Neukunden. Den Zins nach der Aktion legt comdirect variabel fest.
- bis 500.000 €
- Zinsen vierteljährlich
- Filialbank
Mehr Informationen
Gilt nur für Neugeld: Das Geld darf in den letzten 6 Monaten nicht bei Commerzbank oder comdirect gelegen haben.
- Zinsen vierteljährlich
- immer wieder Zinsaktionen
- DKB-Girokonto nötig
Mehr Informationen
Die Aktion mit 4,00 % ist am 20. Oktober ausgelaufen. Das Girokonto kostet 4,50 € im Monat, wenn du älter als 28 bist und weniger als 700 € im Monat eingehen.
Die aktuell höchsten Zinsen (ohne Partnerschaft)
- spanische Einlagensicherung
- danach deutlich weniger
- bis 1 Mio. €
- danach variabel
Bei der DKB lief bis zum 20. Oktober eine Aktion mit 4,00 %, die ist inzwischen aber vorbei. Bei den Banken ohne Sternchen bekomme ich keine Provision, weil ich mit ihnen (noch) keine Partnerschaft habe. Sie stehen trotzdem drin, weil sie gerade gute Zinsen zahlen 🙂
Lockzins oder Dauerzins? Die Rechnung
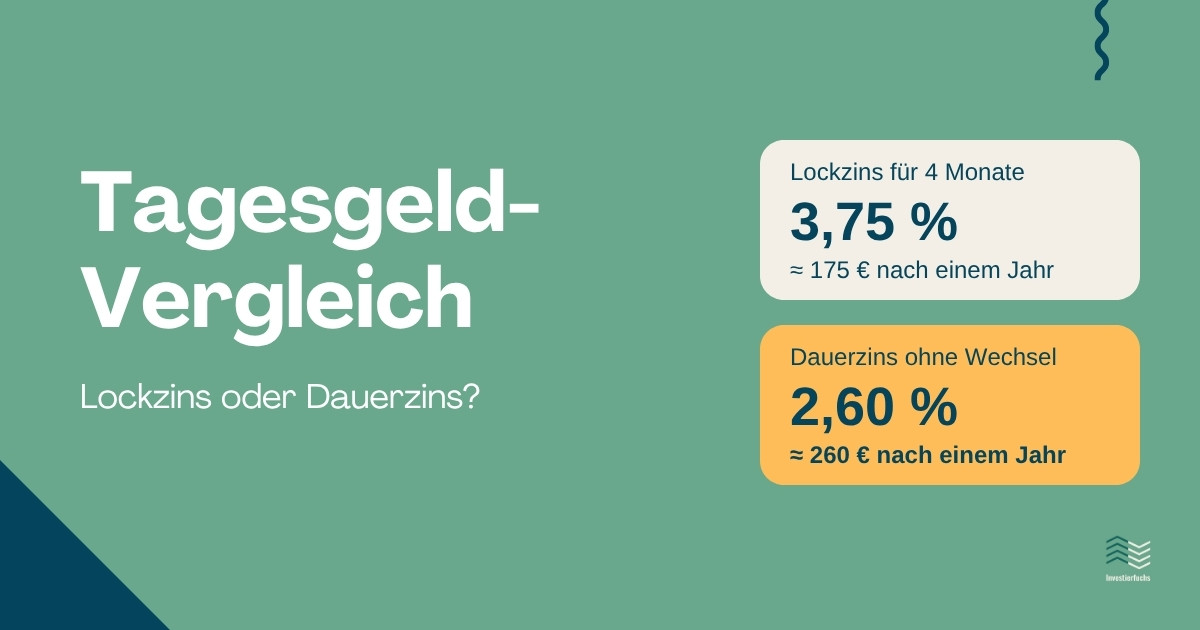
3,75 % klingt erst mal besser als 2,50 %, oder? Schauen wir mal, was nach einem Jahr wirklich übrig bleibt. Beispiel: 10.000 € liegen 12 Monate auf dem Tagesgeld und du kümmerst dich danach um nichts mehr.
| Angebot | So läuft das Jahr | Zinsen nach 12 Monaten |
|---|---|---|
| Scalable Capital | 12 Monate 2,60 % | ca. 260 € |
| Trade Republic | 12 Monate 2,50 % | ca. 250 € |
| Commerzbank | 6 Monate 3,00 %, dann 6 Monate 0,75 % | ca. 188 € |
| ING (mit Girokonto) | 4 Monate 3,75 %, dann 8 Monate 0,75 % | ca. 175 € |
Überraschend, oder? Der Lockzins lohnt sich nur, wenn du nach der Aktion aktiv wirst und zur nächsten Bank weiterziehst. Das nennt man „Zinshopping“. Wer das nicht machen will, fährt mit einem soliden Dauerzins vermutlich besser.
Welcher Tagesgeld-Typ bist du?
Du hast Lust, alle paar Monate die Bank zu wechseln und dir Erinnerungen in den Kalender zu schreiben.
Passt zu dir: ING, comdirect, Commerzbank oder die Spitzenreiter Openbank und Consorsbank. Danach direkt weiterziehen.
Du willst einmal einrichten und dann Ruhe haben. Neu- und Bestandskunden bekommen denselben Zins.
Passt zu dir: Scalable Capital oder Trade Republic, vor allem wenn du dort sowieso dein ETF-Depot hast.
Girokonto, Tagesgeld und Depot an einem Ort ist dir wichtiger als jedes Zehntel Prozent.
Passt zu dir: Schau bei deiner Hausbank nach Aktionen. Die DKB zahlt aktuell 1,00 %, startet aber immer wieder Zinsaktionen auch für Bestandskunden.
Darauf solltest du achten
- Einlagensicherung: In der EU sind 100.000 € pro Bank und Person gesetzlich geschützt. Bei Trade Republic und Scalable liegt dein Geld bei mehreren Partnerbanken. Geschützt ist es dort jeweils bei der Partnerbank, falls diese pleitegeht.
- Neukunde oder Neugeld? Lies die Bedingungen genau. Bei der Commerzbank zählt zum Beispiel nur Geld, das in den letzten 6 Monaten nicht bei Commerzbank oder comdirect lag.
- Zinsgutschrift: Monatlich ist besser als jährlich. Bei der ING gibt es die Zinsen nur einmal im Jahr zum 31. Dezember, ein kleiner Zinseszins-Effekt unter dem Jahr fällt also weg.
- Versteckte Kosten: Manche Angebote setzen ein Girokonto voraus. Bei der DKB kostet das zum Beispiel 4,50 € im Monat, wenn du älter als 28 bist und weniger als 700 € im Monat eingehen. Das frisst die Zinsen schnell wieder auf.
- Freistellungsauftrag: Zinsen sind Kapitalerträge. Bis 1.000 € im Jahr (Verheiratete 2.000 €) bleiben sie aktuell steuerfrei, wenn du der Bank einen Freistellungsauftrag erteilst. Sonst gehen direkt gut 25 % Abgeltungsteuer plus Soli weg.
- Alles ist variabel: Auch der „Dauerzins“ ist kein Versprechen. Senkt die EZB die Zinsen, ziehen die Banken meist schnell nach.
Tagesgeld und Inflation: der Haken
Jetzt kommt der Teil, über den Banken nicht so gern reden. Die Inflation lag im September bei 3,8 %. Bekommst du 2,50 % Zinsen, verliert dein Geld trotzdem jedes Jahr etwas an Kaufkraft. Tagesgeld macht dich also nicht reich, es schützt dein Geld nur ein bisschen besser als das Girokonto.
Genau deshalb ist Tagesgeld der perfekte Platz für deinen Notgroschen: sicher, jederzeit verfügbar und immerhin mit Zinsen. Für alles, was du länger als ein paar Jahre nicht brauchst, lohnt sich eher ein Blick auf ETFs. Wie groß dein Puffer sein sollte, rechnest du mit dem Notgroschen-Rechner aus.
Übrigens: Viele Ökonomen rechnen damit, dass die EZB im Dezember die Zinsen noch einmal anhebt. Sicher ist das aber nicht. Ich aktualisiere den Vergleich, sobald sich etwas Wichtiges ändert.
Meine Meinung
Beim Notgroschen zählt für mich vor allem eins: Er muss sicher und schnell verfügbar sein. Bei einem kleinen Puffer machen ein paar Zehntel Prozent kaum einen Unterschied. Wer aber mehr Geld rumliegen hat, zum Beispiel für ein neues Auto oder eine größere Anschaffung, für den kann sich ein höherer Zins schon lohnen. Bei 20.000 € bringt 1 % mehr immerhin rund 200 € im Jahr. Dann lohnt sich auch mal ein Bankwechsel.
Fazit
Wer gern aktiv wird und regelmäßig wechselt, holt mit Neukunden-Aktionen gerade über 3,5 % raus. Wer seine Ruhe will, bekommt bei Scalable Capital oder Trade Republic dauerhaft um die 2,5 % und landet über das Jahr gerechnet oft sogar vorne. Hauptsache, dein Notgroschen liegt nicht für 0 % auf dem Girokonto 😉
Wo parkst du deinen Notgroschen? Schreib’s mir auf Instagram! 💬👇
*Werbelink: Kaufst du darüber oder eröffnest ein Konto, bekomme ich eine kleine Provision. Für dich ändert sich nichts. Bei Banken ohne Sternchen bekomme ich keine Provision. Sie stehen trotzdem drin, weil sie gerade gute Zinsen zahlen.
*Alle Zinsen sind variabel und können sich jederzeit ändern. Stand: 30. Oktober 2026
*Keine Anlageberatung oder Handlungsempfehlung
*Alle Angaben ohne Gewähr
Quellen: Handelsblatt Tagesgeld-Vergleich (Stand Oktober 2026) · Commerzbank Tagesgeld · capitalo: ING Extra-Konto · capitalo: comdirect Tagesgeld+ · capitalo: Scalable Tagesgeld · neuebanken: Trade Republic Zinsen · monsterdealz: DKB Tagesgeld · biallo: EZB hält Leitzins konstant